「負債も全部こちらで引き受けます。会社を譲ってもらえませんか」
資金繰りに追われているときにこう言われたら、救いの手が差し伸べられたように感じるかもしれません。
もしあなたがいま、こうした会社売却の話を持ちかけられているなら、返事をする前に考えてほしいことがあります。
2026年10月29日、中小企業庁が、M&A(会社の売却や買収)の仲介業者への規制を強める方針を固めたと報じられました。
中小企業のM&Aが増えるなかで、トラブルが問題になっていることを受けた動きです。
その一つが、仲介業者から紹介された買い手が、買収した会社のお金を持ち去るといったトラブル。
私たちのもとにも、「負債ごと会社を引き受ける」という話を持ちかけられた社長からの相談が寄せられています。
なかには、相手が欲しがっていたのが事業ではなく、会社の銀行口座だったケースもありました。
では、国はどんな手を打とうとしているのか。
中小企業庁がM&A仲介の規制強化へ
報道によると、中小企業庁は、仲介業者を国が認定する制度と、仲介に携わる人の国家資格をつくる方針です。
認定した業者に問題が疑われる場合は国が報告を求め、悪質な場合は業務の改善を命じられるようにする考えです。
罰則や認定の取り消しも検討されています。
方針は、10月29日の有識者会議で示される見通しと報じられています。
年内に議論をまとめたうえで、来年の通常国会に関連する法案を出すことを目指しているとのことです。
2025年度に民間の仲介業者を通じて行われた中小企業のM&Aは5,000件を超え、2021年度から5割以上増えた。一方で、仲介業者に紹介された買い手が、買収後に会社の資金を持ち去るといったトラブルが問題になっている。中小企業庁には、仲介などのトラブルに関する情報提供が、2024年度に126件、2025年度に87件寄せられている。
— 2026年10月29日の読売新聞の報道から要点を整理
中小企業庁は2020年に仲介業者向けの指針をつくり、2021年には業者の登録制度も始めていました。
それでも業務の改善を命じる権限がなく、対応には限界があったといいます。
今回の方針は、その権限まで国が持とうという点で、一歩踏み込んだものです。
悪質な業者を締め出し、M&Aを使った事業承継を後押ししたいというのが国の考えです。
ただし、法案の提出は来年の通常国会が目標で、新しい制度はまだ形になっていません。
それに、仲介業者への規制が強まっても、最後に誰に会社を渡すかを決めるのは社長自身。
とくに慎重になってほしいのが、負債まで肩代わりするという買い手です。
負債ごと引き受けるという話ほど疑ってかかる
たちばなはじめは、会社を売りたい社長に「買い手に『負債も一緒に』というスタンスでは売れない」と伝えています。
大きな負債がついた会社を、そのまま買いたがる人は、まずいないからです。
だからこそ、「負債を肩代わりしたうえで、さらにお金も払う」という話が来たら、一度立ち止まる必要があります。
相手は何のために、その会社を買うのか。
事業を伸ばしたいのか、それとも会社に残っているお金や口座が目当てなのか。
ここを確かめないまま会社を渡すと、取り返しがつかなくなるおそれがあります。
買収した会社のお金を持ち去られ、会社が借入を返せなくなったとします。
そのとき社長の個人保証が残っていれば、返済を求められるのは元の社長です。
会社の株を渡しても、金融機関からの借入についた保証が、それだけで外れるわけではないのです。
相手の狙いは会社の銀行口座だった
実際に、こんなことがありました。
再創業に向けて私たちと準備を進めていた70代の社長のもとに、1年以上の付き合いがある知人から、ある話が持ち込まれました。
「負債をすべて引き受けたうえで、さらに100万円で事業を買ってもいい」
相手は羽振りがよさそうで、その会社が持っている銀行の外貨口座が欲しいのだと言いました。
「銀行の負債は自分で話をつける」とも言っていたそうです。
しかも、「すぐに結論がほしい」という条件つき。
社長はすっかり乗り気でしたが、たちばなはじめの答えは「自分なら、その話には乗らない」。
本当にお金に余裕のある人なら、売り手に結論を急がせる理由はないからです。
私たちが気になったのは、相手が欲しがっているのが、事業ではなく口座だという点でした。
負債を引き受けると言っても、借入は会社に残ったまま。
相手がそれを返さなければ、実際に出すのは100万円だけです。
それで、取引の実績がある銀行の外貨口座が会社ごと手に入るのですから、相手にとってはこれ以上ないうまい話です。
本当に儲かっているのなら、口座は自分でつくればいいはず。
こうした点を一つずつお伝えすると、社長はその誘いを断りました。
負債ごと引き受けるという話は、ほかの相談者にも持ち込まれています。
M&Aの支援をしているという会社から、事業を買い取ったうえで負債も引き継ぎ、社長は技術者として会社に残れる、と持ちかけられた社長もいました。
相手の素性は分かりませんでしたが、たちばなはじめはその社長に注意を促しました。
事業を買い取るなどとうたいながら、実際には他人名義の銀行口座を使いたいだけ、という業者の話が、私たちに寄せられる相談のなかで増えてきていたからです。
では、口座を人に渡すとどうなるのか。
口座の売り買いは、法律で禁じられています。
相手方に前項前段の目的があることの情を知って、その者に預貯金通帳等を譲り渡し、交付し、又は提供した者も、同項と同様とする。通常の商取引又は金融取引として行われるものであることその他の正当な理由がないのに、有償で、預貯金通帳等を譲り渡し、交付し、又は提供した者も、同様とする。
— 犯罪による収益の移転防止に関する法律 第26条第2項より(e-Gov法令検索)
ここでいう「預貯金通帳等」には、通帳のほか、預金を引き出すためのカードや、引き出しや振り込みに必要な情報も含まれます。
正当な理由なくお金をもらって渡せば、受け取った側だけでなく、渡した側も罰せられるということです。
たちばなはじめは、こうした話を持ちかけられた相談者に、結果的に口座の売り買いとみなされれば売った側も罪に問われかねないと伝え、強く止めてきました。
負債から解放されるつもりが、事件に巻き込まれてしまったのでは本末転倒です。
危ない買い手に共通する3つのサイン
こうした話には、よく似た特徴があります。
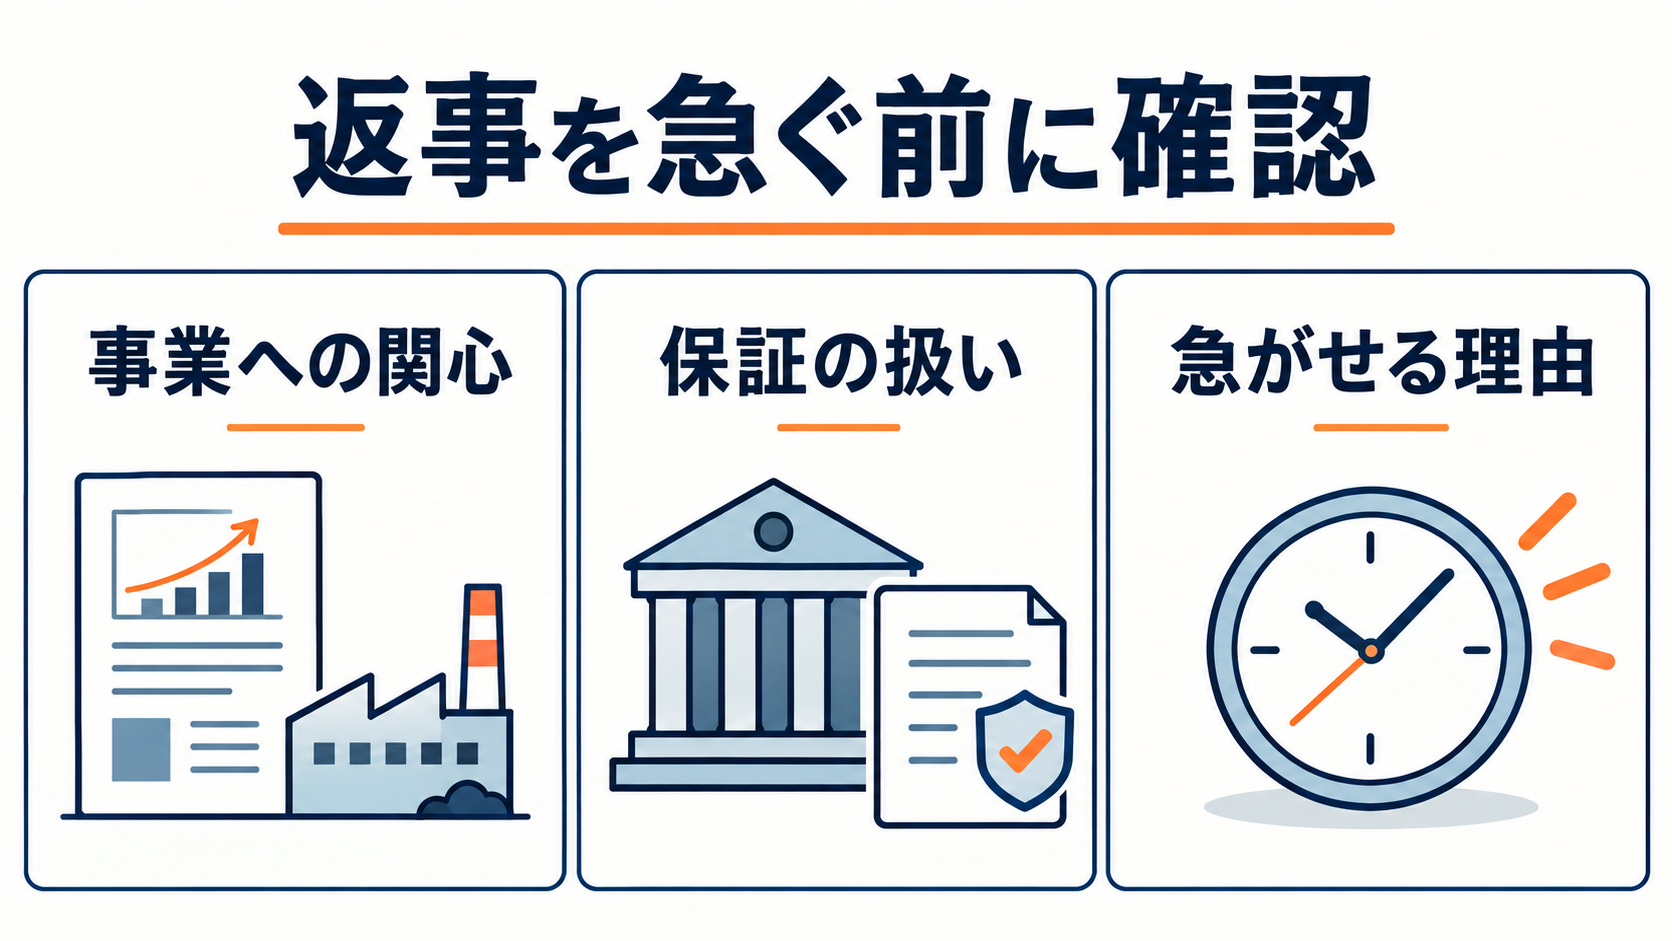
私たちが相談者にお伝えしているのは、次の3つです。
- 事業の中身より、会社の口座やお金に関心を示す
- 羽振りのよさを見せたり、「銀行の負債は自分で話をつける」と大きく出たりする
- 考える時間を与えず、すぐに返事を求める
1つでも当てはまるなら、その場で返事をしてはいけません。
なかでも気をつけたいのが、「銀行の負債は自分で話をつける」という言葉です。
社長の個人保証を外すかどうかを決めるのは、買い手ではなく、お金を貸している金融機関です。
保証の扱いは、借入のある金融機関に直接聞くのが確実です。
保証がどうなるのかがはっきりしないうちは、契約の書類にハンコを押さないこと。
相手が「急いでいる」と言うなら、急ぐ理由があるのは相手のほうです。
こちらが合わせて急ぐ必要はどこにもありません。
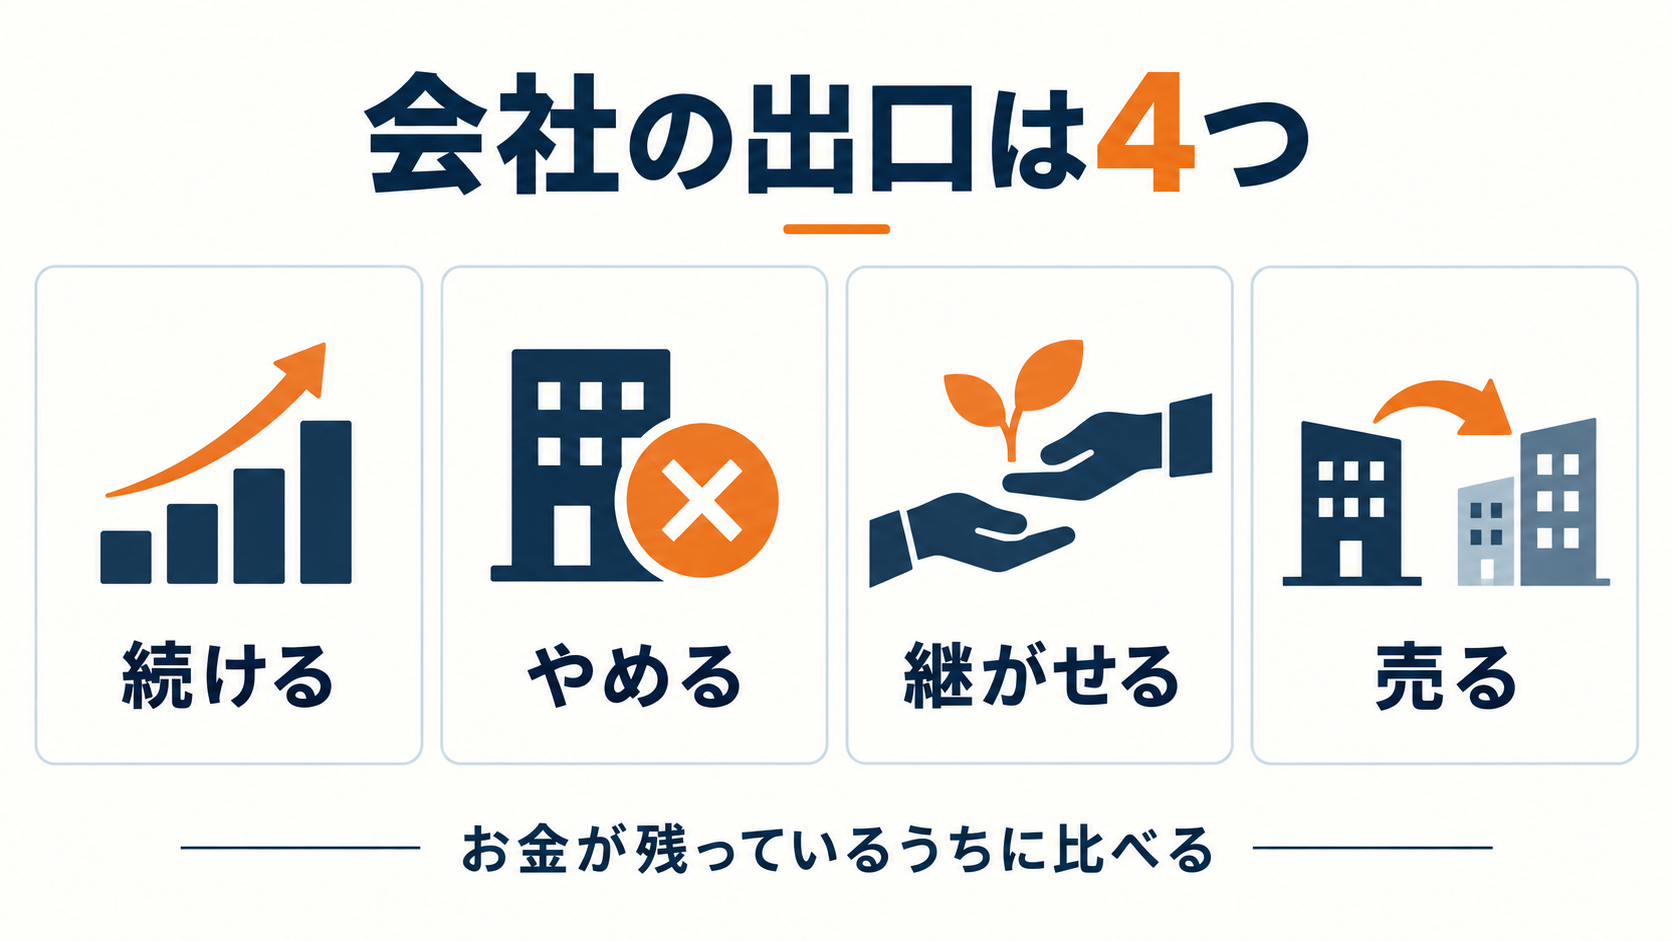
会社の出口は売ることだけではない
しっかりした社長でも、なぜこうした話に引き寄せられてしまうのか。
それは、資金に余裕がなさすぎるからです。
返済に追われているときに「負債がなくなり、お金も手に入り、仕事も続けられる」という話が来れば、たった一つの出口に見えてしまうのです。
そう思いたくなる気持ちは、痛いほどわかります。
ですが、大きく分ければ、会社の出口は「続ける・やめる・継がせる・売る」の4つあります。
どれかを最初から決めつけず、お金の面で筋の通るものを選ぶ。
そして、どれを選ぶにしても、借入をどう片づけるかは避けて通れません。
手元にお金が残っているうちなら、売る以外の道も含めて、落ち着いて比べることができます。
追い込まれてから舞い込んだ話ほど、相手に足元を見られやすいもの。
目の前の話を断ったら、ほかに買い手は現れないかもしれない。
そう不安になっても、たたみ方しだいで、手元にお金を残す道はあります。
売る道を選ぶときの注意点は、次の記事でも取り上げています。
どの出口を選ぶにしても、土台になるお金の考え方は、無料の電子書籍『会社と社長にお金を残す資金繰り改善の教科書』にまとめています(公式LINEを友だち追加するだけで届きます)。
教科書の内容を、たちばなはじめが概論としてお話しするセミナーも、定期的に開いています。
無料の個別相談では、持ち込まれた話の条件と、いまの借入や保証の状況をうかがいます。
そのうえで、会社を手放すならどう手放すか、手放さずに済む道はないかを一緒に考えます。
返事を急かされている話があるなら、ハンコを押すのは、私たちと一緒に条件を確かめてからでも遅くありません。
資金繰りの課題を抱える
あなたの選択肢を、