2026年10月2日、青森みちのく銀行、秋田銀行、岩手銀行の3つの地方銀行が、経営統合に向けた協議を始めると発表しました。
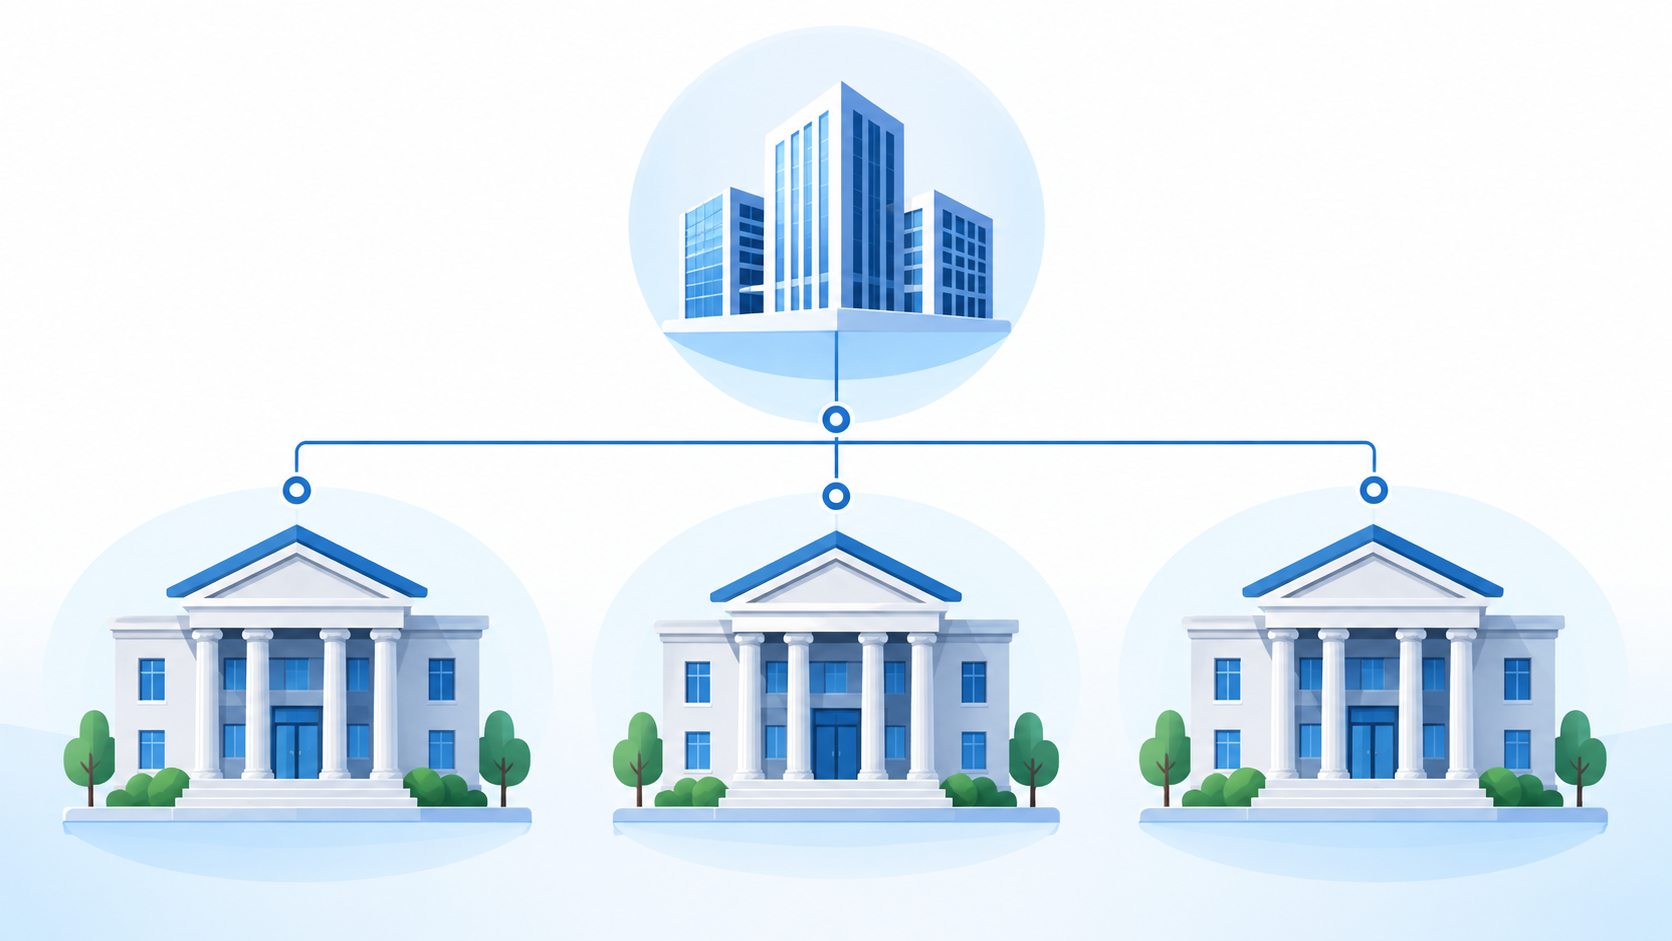
3行は合併せず、持ち株会社のもとでそれぞれの銀行の名前を残す方向で、2028年4月の統合を目指すとしています。
3行と取引のある社長がまず気になるのは、「うちの融資はこの先どうなるのか」ではないでしょうか。
統合の中身はこれから決まるため、いまの時点で、融資の条件が変わると決まったわけではありません。
そのうえで、このニュースは東北に限らず、銀行からお金を借りているすべての社長に関わる話です。
銀行との付き合い方を考え直すきっかけになります。
銀行の方針は、会社の側に何の変化がなくても、支店長や担当者が代わるだけで変わることがあるからです。
社長は、ふだんから銀行とどう付き合っておけばいいのでしょうか。
東北の地銀3行が経営統合の協議へ
まずは、発表の要点を確認しておきます。
青森みちのく銀行を傘下に持つプロクレアホールディングス、秋田銀行、岩手銀行の3社は、2026年10月2日の取締役会で、経営統合に向けた協議と検討を進めることを決めた。持ち株会社方式とする方向で検討し、3行の合併は行わない予定で、3行のブランドはそれぞれ残す。2028年4月の経営統合を目指すが、基本合意や最終合意の時期は決まっていない。3行の総資産は合わせて約13兆3000億円で、実現すれば東北で最大の地銀グループになる。
— 2026年10月2日の3社の発表資料と、記者会見を伝えた日テレNEWS・朝日新聞などの報道をもとに要点を整理
3行は、それぞれの県でいちばん大きな地方銀行です。
東京商工リサーチは、それぞれの銀行をメインバンクにしている会社の数から、この統合の大きさを伝えています。
東京商工リサーチの「2026年メインバンク」調査では、青森みちのく銀行をメインバンクとする会社は1万3,221社、秋田銀行は8,419社、岩手銀行は7,596社。3行が経営統合すると合計2万9,236社となり、金融グループとしては全国8位、東北では七十七銀行(1万7,932社)を大きく上回ってトップになる。
— 東京商工リサーチ「青森みちのく銀・秋田銀・岩手銀の統合協議 メインバンク社数は8位に、東北最大地銀G誕生へ」(2026年10月2日)をもとに要点を整理
3万社近い会社が、この3行のどこかをメインバンクにしている計算です。
地銀の統合が相次ぐのはなぜか?
3社は、統合の協議を始める理由を次のように説明しています。
北東北3県は、全国平均を上回るペースで人口減少が進み、事業所数の減少など地域経済に及ぼす影響が一層拡大することが懸念されるなど、3行を取り巻く経営環境は一段と厳しさを増していくことが予想されます。
— 2026年10月2日、プロクレアホールディングス・秋田銀行・岩手銀行の発表資料より
人や会社が減るということは、銀行から見れば、お金を預けてくれる人も、借りてくれる会社も減っていくということです。
発表では、AIやサイバーセキュリティへの対応など、1つの銀行だけでは負担の大きい費用を、統合でまかなう狙いも挙げられていました。
東京商工リサーチによると、銀行のシステムを運営する費用も上がっています。
同社は、地銀が生き残るにはメインバンクとして取引する会社の数は2万社が一つの目安、という声も紹介しています。
3行が統合すれば、合わせて約2万9,000社と、この目安を大きく上回る計算。
青森みちのく銀行自体も、近年、青森銀行とみちのく銀行が合併して生まれた銀行です。
秋田県の北都銀行と山形県の荘内銀行も、2027年1月に合併して「フィデア銀行」になる予定です。
地銀の統合が相次ぐ背景には、人口や会社の減少と、重くなる費用の負担があるのです。
そもそも銀行は自分たちの都合でお金を貸す
ここからは、統合する3行に限らず、銀行と付き合ううえで知っておきたい話です。
たちばなはじめは、金融機関は融資先の都合でお金を貸すのではなく、自分たちの都合でお金を貸すのだと言い切ります。
たちばなはじめが以前、銀行出身の人から聞いた話があります。
その人は銀行の本店で、融資先の業界ごとに、融資を広げるか絞るかを調整する部署にいたそうです。
つまり、1社ごとの業績だけで融資が決まるわけではない、ということ。
融資をするかしないか、どんな条件で貸すか。
どれも、まずは貸す側の銀行が判断することです。
銀行も、利息で利益を上げる商売です。
きちんと回収できて、利益の出る相手に貸したいと考えるのは当然でしょう。
お互いに商売をしている、それだけのことです。
知っておきたいのは、銀行の判断は、こちらの事情とは別のところで変わることがある、という点です。
人が変われば銀行の方針も変わる
たちばなはじめのもとに、以前こんな相談がありました。
相談に来た社長の会社は、本人が思っているほど状況は悪くありませんでした。
まだ銀行と付き合いながら商売を続けられる。
たちばなはじめはそう判断し、社長にも伝えました。
ところが、しばらくして、同じ社長から再び相談が届きました。
銀行の対応が、以前とは変わっていたのです。
会社の状況にも、社長の銀行への接し方にも、変わったところはありませんでした。
変わったのは、貸す側の銀行の都合だけ。
たちばなはじめは、このときのことを次の言葉で表しています。
「人が変われば思考が変わる。思考が変われば評価が変わる。評価が変われば方針が変わる」
銀行の対応が変わる原因が、社長の側にあることもあります。
ただ、会社に何の変化もないのに、銀行の方針の転換で対応が変わることも多いのです。
たちばなはじめの経験では、とくに兆しが出やすいのは、支店長や融資担当者が異動で代わったあとです。
担当者が代わったことは分かっても、銀行の中で評価や方針が変わったことは、社長の側からは見えにくいものです。
どの銀行と取引している社長も、このことは覚えておいてください。
晴れた日に決めておきたい銀行との付き合い方
昔から、銀行は「晴れた日に傘を貸し、雨の日に取り上げる」と言われます。
業績がいいときには貸してくれても、苦しくなったときに助けてくれるとは限らない、という意味です。
そして先ほどの相談のように、会社の業績とは関係なく、銀行の側の事情で雨が降りだすこともあります。
たちばなはじめは、平常時と非常時の分かれ目は、銀行がお金を貸してくれるかどうかだと話します。
銀行が貸してくれるうちが、晴れの日。
だからこそ、銀行との付き合い方は、晴れているうちに決めておくのです。
決めておきたいのは、次の3つです。
- 貸してくれるあいだは、約束を守って良い関係を保つ
- 調子のいいときほど、先の見通しや計画を話しすぎない
- 追加の担保や保証人を求められても、その場では応じない
1つ目は、良い関係を保つことです。
銀行がお金を貸してくれるあいだは、社長と銀行の利害は一致しています。
利息を受け取りたい銀行と、お金を借りて商売を回したい社長。
このあいだは、返済や報告の約束をきちんと守り、銀行に喜ばれる付き合い方をすればいいのです。
2つ目は、話しすぎないことです。
決算書や試算表など、約束した報告はきちんと出す。
そのうえで、先の見通しや計画は、必要なことだけを伝えれば十分です。
たちばなはじめは、人は調子のいいときほど口数が多くなると話しています。
銀行の担当者は、そのとき聞いた見通しや計画を覚えていて、記録にも残しています。
業績が落ちたときに、「あのときの話と違う」と指摘されることがあるのです。
そして3つ目は、追加の担保や保証人を求められたとき。
担保や保証人の追加を求められるのは、銀行の判断が変わりはじめたときに出やすい変化のひとつです。
その場で応じれば、自宅や家族にまで負担が広がりかねません。
いったん持ち帰り、何のための話なのかを確かめてください。
新しい融資とセットの話なのか、新しい融資の話はないまま、いま貸しているお金を回収しやすくするための話なのか。
後者なら、銀行は貸すことより回収のほうを考えはじめている、と受け止めたほうがいいでしょう。
どちらの場合も、応じるかどうかは、自宅や家族にかかる負担と見比べて決めることです。
社長も会社と家族の将来を第一に考えていい
銀行は、自分たちの将来を考えて判断します。
社長も同じように、自分の会社と家族の将来を第一に考えて、銀行と付き合えばいいのです。
銀行の判断が変わってからでは、選べる道は少なくなってしまいます。
担当者が代わった、対応がこれまでと違う。
そう感じたときこそ、晴れの日に決めておいた付き合い方が生きてきます。
銀行の対応が変わったときの向き合い方や、資金繰りが苦しくなったときの支払いの順番については、次の記事でもくわしく取り上げています。
- 銀行の対応に違和感を感じはじめた社長がやっておきたい銀行関係の棚卸し
- 借入金利の上昇が本格化…銀行から金利引き上げを打診されても即答してはいけない
- 資金繰りが厳しいときの支払い優先順位…銀行返済を最後に置く理由とは?
会社と社長にお金を残す考え方は、無料の電子書籍『会社と社長にお金を残す資金繰り改善の教科書』にまとめています(公式LINEを友だち追加するだけで届きます)。
たちばなはじめが直接お話しするセミナーでは、教科書の内容を概論としてお伝えしています。
銀行との付き合い方で迷うことがあれば、無料の個別相談で一度確かめてみてください。
資金繰りの課題を抱える
あなたの選択肢を、