2026年10月30日、日銀は物価上昇率が目標の2%に届いたとの判断を示しました。
2%の目標を掲げた2013年1月から、14年近くかけての到達です。
政策金利は1.25%程度で据え置かれましたが、次の12月の会合での利上げが視野に入ったと報じられています。
「また金利が上がるのか」と、借入の利息が気になっている社長も多いでしょう。
利息がいくら増えるかは、計算すれば分かります。
悩ましいのは、増えた分をどこから払うか。
あなたの会社では、増えた利息を何でまかなうつもりでしょうか。
ここで、従業員や家族のほうのお金を削って、銀行への支払いを守ろうとしてしまう社長は少なくありません。
日銀が物価2%目標への到達を表明
まずは、今回の発表と、その受け止められ方を見ておきます。
日銀は、10月30日まで開いた金融政策決定会合で、基調的な物価上昇率について、2%の物価安定目標と「おおむね整合的な水準となっている」と表明した。
東短リサーチなどによると、翌日物金利スワップ(OIS)市場が織り込む12月会合での利上げ確率は、30日午後時点で80%に上る。
これまで日銀は6回の利上げを行ってきたが、次に0.25%の追加利上げが実施されれば、政策金利は1.5%程度に引き上がる。
— 2026年11月1日、FNNプライムオンライン(フジテレビ系)の報道より
「基調的な物価上昇率」とは、一時的な値動きを除いた、物価の上がり方のことです。
日銀は長いあいだ、金利を低く抑えて、物価が上がるのを後押ししてきました。
目標に届いたことで、これからはインフレを抑えるほうに重心が移ると伝えられています。
時事通信は、3〜4か月に一度のペースでの利上げが想定され、市場では来年の春までに2回の利上げを織り込む動きが進んでいると報じました。
日銀は、景気を熱しも冷ましもしない「中立金利」を1.1%から2.5%と推計しています。
9月に引き上げられた今の1.25%は、まだその幅の下のほう。
12月に利上げがあるかどうかは、まだ決まっていません。
ただ、借入のある会社は、金利が上がっていく前提で資金繰りを考えておいたほうが安全です。
利上げで増える利息は借入の残高から計算できる
金利が上がったら、いくらのコスト増になるのか。
まずはその額を、社長自身が計算できるようにしておきましょう。
利上げの影響は、借入の種類によって変わります。
変動金利の借入は、利上げが続けば、利息も増えていきます。
どのくらい、いつ上がるかは、借入の契約や金融機関によって違います。
固定金利の借入は、固定の期間のあいだは、借りたときの金利のまま。
ただし、借り換えや新しい借入は、その時点の金利で借りることになります。
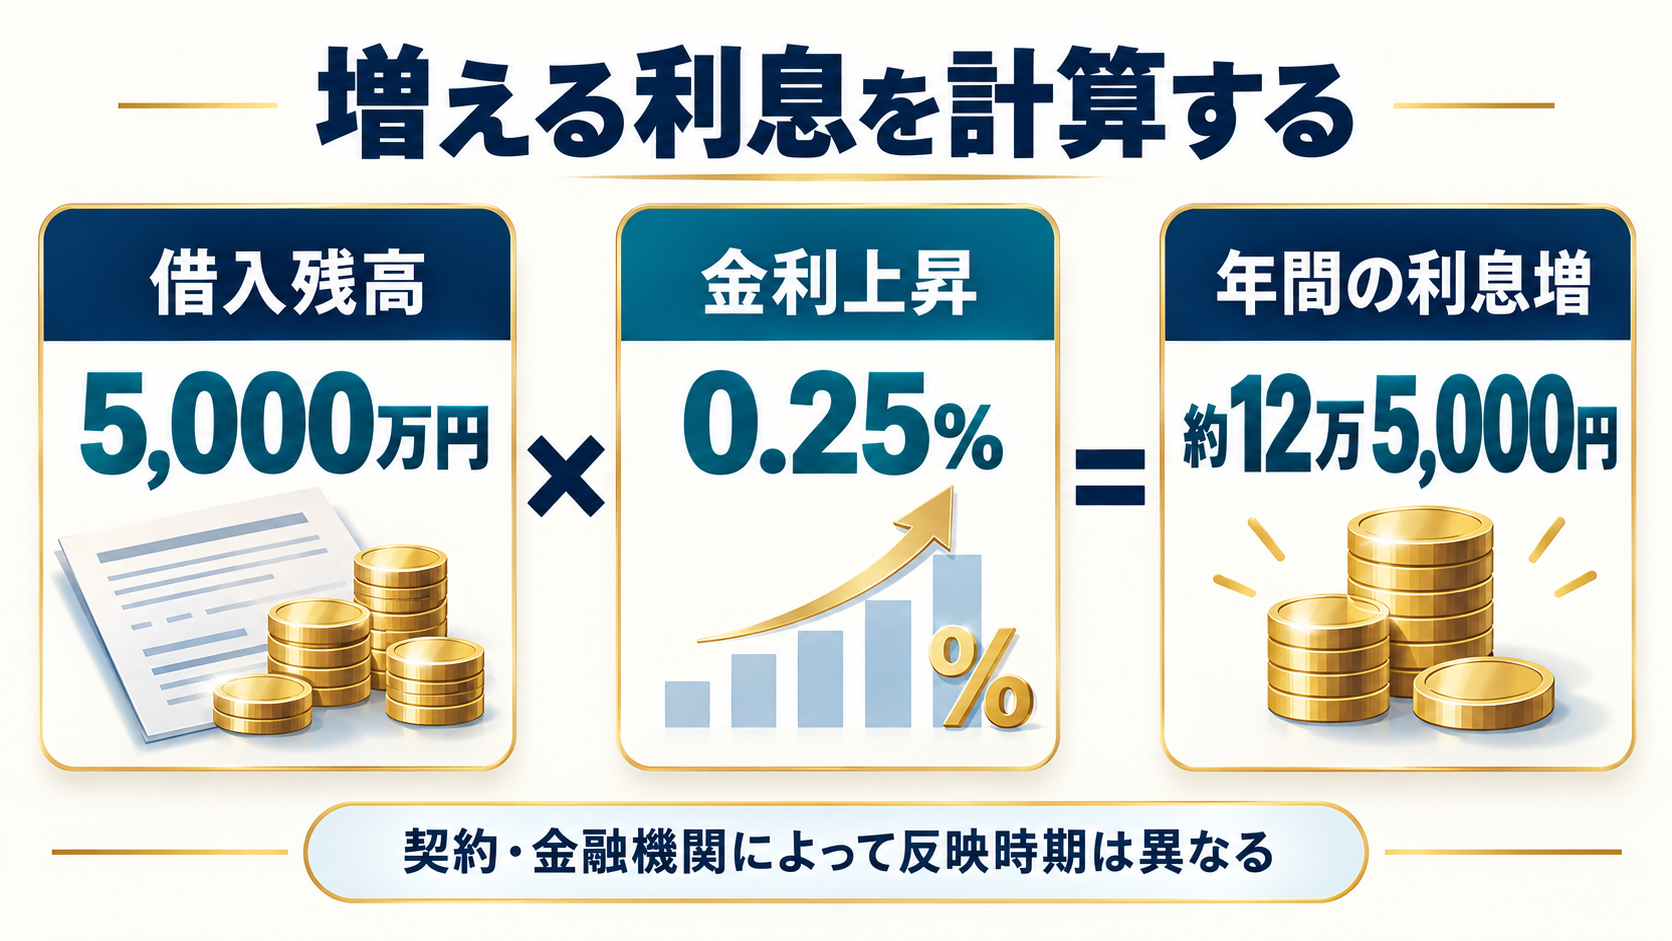
増える利息は、変動金利の借入の残高に、借入の金利が上がった分をかければ、おおよその額が出せます。
たとえば変動金利の借入が5,000万円あれば、借入の金利が0.25%上がるだけで、利息は年12万5,000円ほど増える計算です。
0.5%なら年25万円、1%なら年50万円。
月に直すと、借入の金利が0.25%上がるごとに1万円ほどです。
「その程度なら」と思うかもしれません。
ですが、利上げは1回で終わるとは限りませんし、上がっていくのは金利だけでもありません。
日銀が目指すのは、物価の上昇率を2%程度で安定させることです。
仕入れの値段も人件費も、少しずつ上がっていくのが当たり前になるなかで、利息の増加が重なっていくわけです。
粗利が1割なら増えた利息の10倍の売上が要る
利息の増加に、仕入れや人件費の上昇が重なれば、資金繰りは苦しくなっていきます。
そのとき、まず考えるのは、売上を伸ばして取り返すか、ほかの経費を削って浮かせるかでしょう。
ところが、増えたコストを売上で取り返すのは、思っている以上に大変です。
たちばなはじめは、もともと小売業を営んでいた経験から、5万円の粗利を出そうとすれば50万円ほどの売上が要ると話しています。
粗利が売上の1割ほどの商売なら、さきほどの年12万5,000円を取り返すのに、年125万円ほどの売上の上乗せが要る計算です。
借入の金利が1%上がれば、必要な売上の上乗せは年500万円。
人口が減っていくなかで、お客の数を増やすのも、値段を上げるのも、そう簡単ではありません。
売上で取り返せないとなると、次に目が向くのは経費のほうです。
利息のために従業員や家族のお金を削るのは順番が逆
ちょうど今は、冬の賞与をどうするか考える時期に、12月の利上げが視野に入ったというニュースが重なっています。
そこで手を付けがちなのが、従業員や取引先、家族に回るお金です。
- 従業員の賞与や昇給を見送る
- 取引先への支払いを待ってもらう
- 社長の役員報酬を下げて家計で我慢する
どれも、増えた利息を払うために、本来は銀行より先に守るべき相手のほうを削る形です。
限られたお金を、誰のために先に使うのか。
その順番として、たちばなはじめが説いているのが、次のお金の優先順位です。
- 家族
- 従業員
- お客
- 協力企業
- 銀行
利息は、この5つのうち一番最後に置かれている銀行に払うお金です。
増えた利息のために賞与を削ったり、取引先への支払いを遅らせたりするのは、この順番をひっくり返すことになります。
人手が足りない時期に賃上げを見送れば、人が辞めていくおそれがあります。
支払いが遅れた取引先からは、次から仕事を受けてもらいにくくなるかもしれません。
社長の家計も同じ。
自宅の住宅ローンが変動金利なら、家の利息にも利上げの影響が出てきます。
FNNは、9月に決まった利上げの分が、大部分の金融機関で2026年の年末から2027年の春にかけて住宅ローンの金利に反映される見通しだと報じています。
会社と家の両方で利息が増えていくときに、役員報酬を下げて会社の利息を払えば、家族の暮らしは二重に苦しくなってしまいます。
利息が重いなら手を付けるべきは借入のほう
借入の返済や利息が重くてお金が回らないのに、そこには手を付けず、効き目の小さいほかの経費を削ってしのごうとする。
たちばなはじめは、メルマガでそんな社長の姿を取り上げ、その裏には「漠然とした恐怖」があるのではないかと問いかけています。
銀行への返済に手を付けたら何が起きるか分からない、という怖さです。
賞与や家計から先に削ろうとしてしまうのも、根っこにあるのは同じ怖さです。
ですが、利息が増えて資金繰りが苦しいなら、先に手を付けるべきは借入のほう。
利上げが続くたびに賞与や家計を削っていけば、いずれ削れるものがなくなります。
金融機関との交渉の組み立て方を工夫すれば、手元のお金を残しながら借入と向き合う道もあります。
反対に避けたいのが、増えた利息や返済を払うために、新しく借りて埋めること。
金利が上がっていく時期に借りて返す資金繰りを続ければ、利息はさらに膨らんでいきます。
返済にもう余裕がない会社ほど、12月の会合の結果を待たずに動いてください。
お金が残っているうちなら、法的な手続きに頼らずに立て直す道も選びやすくなります。
利上げは止められなくてもお金を誰のために使うかは選べる
政策金利を決めるのは日銀で、利上げを止めることは社長にはできません。
社長が決められるのは、限られたお金を誰のために使うかです。
増える利息を計算したら、そのお金を従業員や家族の取り分から出す前に、銀行への返済のほうを見直せないか考えてみてください。
金利が上がる局面の資金繰りについては、次の記事でも取り上げています。
- 日銀が1.25%へ利上げ…金利上昇で資金繰りが苦しくなる会社の共通点と対策
- 政策金利1.25%の影響…資金繰りが苦しくても借りて返済を回してはいけない
- 借入金利の上昇が本格化…銀行から金利引き上げを打診されても即答してはいけない
手元のお金を残す資金繰りの基本は、無料の電子書籍『会社と社長にお金を残す資金繰り改善の教科書』にまとめています(公式LINEを友だち追加するだけで届きます)。
会社と社長にお金を残す基本的な考え方を、たちばなはじめが直接お伝えするセミナーも、定期的に開いています。
冬の賞与を削るか、取引先への支払いを待ってもらうかで迷っているなら、無料の個別相談をご利用ください。
変動金利の借入がいくらあり、利上げで毎月いくら増えるのかも、一緒に計算します。
利上げのニュースを、従業員や家族に我慢を頼む合図にしないでください。
資金繰りの課題を抱える
あなたの選択肢を、