2026年10月1日、自宅のリースバックについて、国土交通省がまとめたガイドラインが施行されました。
リースバックとは、自宅を売ってまとまったお金を受け取り、売ったあとは家賃を払って、そのまま同じ家に住み続ける方法です。
会社の借入の連帯保証人になっている社長にとって、自宅のことは気がかりのひとつでしょう。
会社の返済が滞れば、保証人である社長個人にも返済を求められるからです。
「家を売ってお金をつくり、借入を片づけて、家族はこのまま同じ家で暮らす」
あなたも、リースバックと聞いて、そんな道を思い浮かべたことがあるかもしれません。
ですが、売ったお金で借入を返しながら、毎月の家賃も払い続けるという計算は、本当に成り立つのでしょうか。
リースバックに国のガイドラインが施行
今回のガイドラインは、リースバックを扱う不動産会社(宅地建物取引業者)に向けて、国土交通省が宅地建物取引業法の考え方をはっきりさせたものです。
つくられた背景について、ガイドラインには次のように書かれています。
近年、全国の消費生活センター等において、リースバック取引に関する相談が増加傾向にあり、取引内容の理解不足や、将来の居住可能性に関する認識の相違等に起因する苦情・紛争が指摘されている。例えば、売主が契約を締結した後になって、賃料が高額で支払賃料の合計額が短期間で売却価格を超えることに気付いたり、売主が売買契約の解約を申し出たら高額な違約金を請求された事例等が報告されている。
— 国土交通省「住宅のリースバック取引における宅地建物取引業法の解釈・運用の考え方(リースバックに関するガイドライン)」(2026年10月1日施行版)より一部抜粋
同じガイドラインによると、こうした相談は2022年度の116件から、2024年度には242件に増え、2025年度も214件と、高い水準が続いています。
ガイドラインでは、家賃の額や支払い方法、契約の期間や更新、違約金などを、売る側の判断に大きく関わる事柄として挙げています。
そのうえで、売ったお金が家賃の何か月分にあたるかを説明することも、望ましい対応として示しています。
売ったお金と、これから払い続ける家賃の釣り合いこそ、借入を抱えた社長がいちばん確かめておきたいところです。
借入を返しても家賃の支払いは毎月続く
たとえば、自宅を売って受け取ったお金を、会社の借入の返済に回したとします。
借入は、ひとまず減るかもしれません。
ただ、会社の借入が残っていれば、保証人として返済を求められる立場も、そのまま残ります。
そこへ加わるのが、売った翌月から始まる毎月の家賃の支払い。
手元にお金が残っていなければ、家賃は会社から受け取る給料などでまかなうことになるでしょう。
会社の資金繰りが苦しいままなら、その給料を受け取ることも、家賃を払うことも、やがて難しくなっていきます。
家賃が途中で上がり、払えなくなったという相談も、国民生活センターに寄せられています。
生活に困っていたのでリースバック契約をしたが家賃が値上げされ支払えなくなった。
— 国民生活センター「強引に勧められる住宅のリースバック契約にご注意!」(2025年5月21日公表)より
家賃を払えなければ、賃貸の契約を解除され、家を出ることにもなりかねません。
家を手放し、売ったお金も残らず、最後は住む場所まで失ってしまう…
手元にお金を残さないままでは、家族の暮らしを守るつもりで選んだリースバックが、かえって家族を追い込むことになるのです。
手元に残るお金は家賃の何か月分か?
リースバックを考えるなら、契約の前に、まず次の計算をしてみてください。
手元に残るお金を、毎月の家賃で割るだけです。
自宅に会社の借入の担保がついている場合は、注意が要ります。
担保のついた家を売るときは、売ったお金がそのまま手元に残るとは限りません。
借入がどれだけ残っているかによって、手元に残る額は大きく変わります。
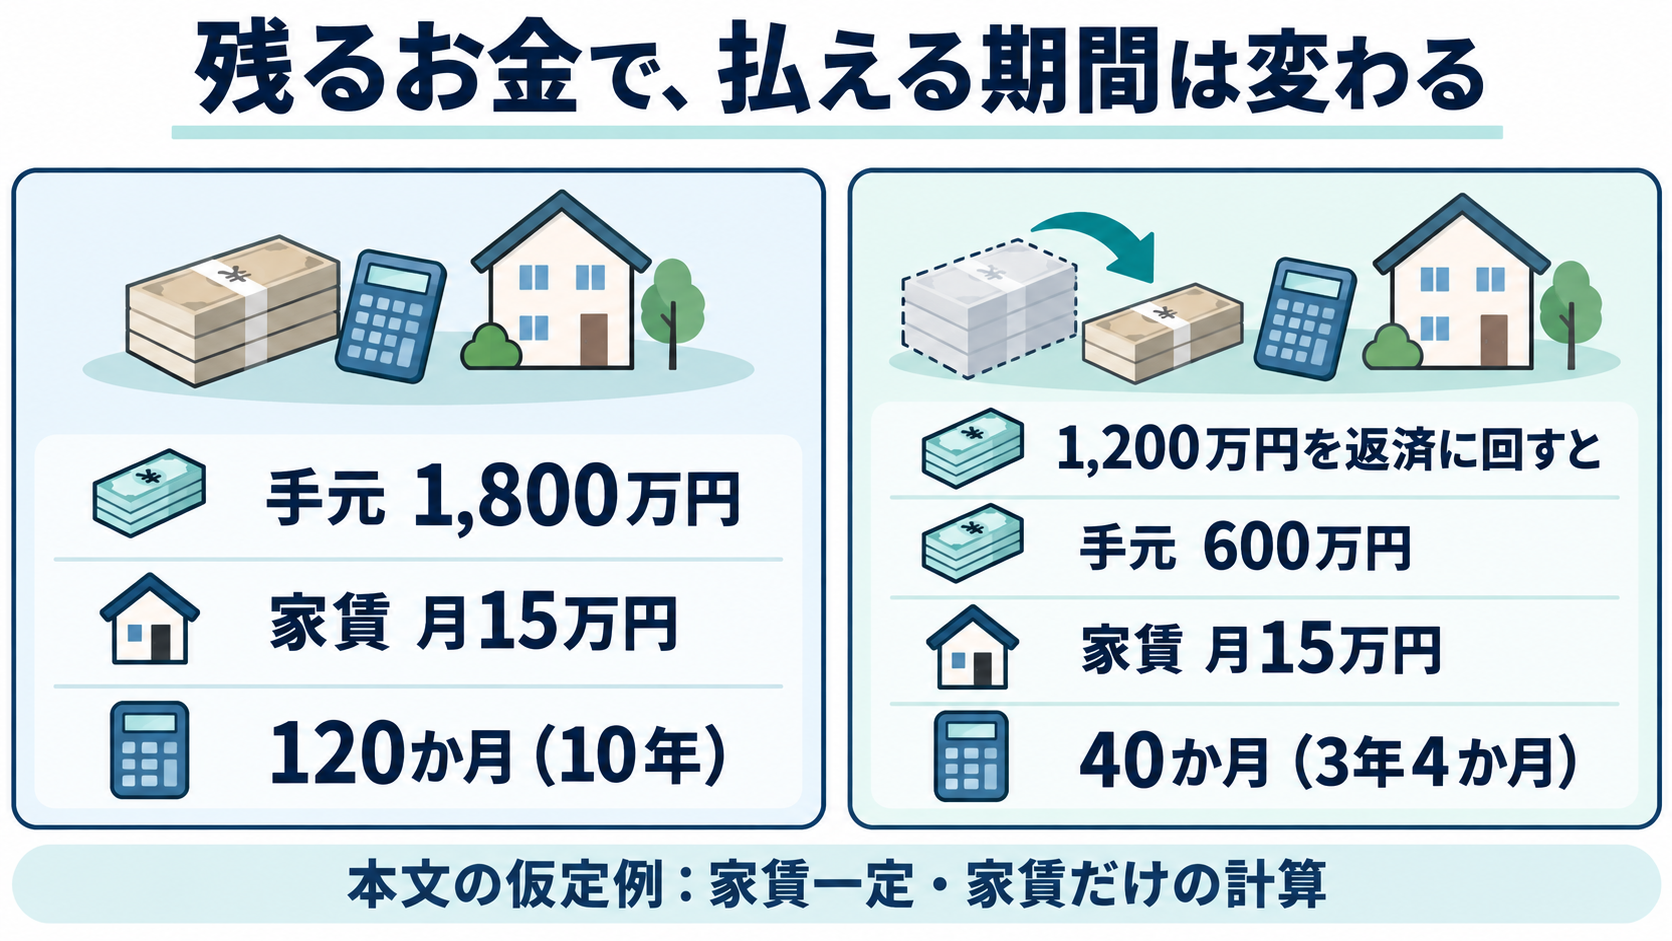
たとえば、自宅を1,800万円で売り、その全額が手元に残って家賃が月15万円なら、120か月分になります。
家賃だけなら、10年は払える計算。
ところが、そのうち1,200万円を会社の借入の返済に回すことになれば、残るのは600万円。
家賃にすると40か月分で、3年4か月で底をつきます。
途中で家賃が上がれば、その日はもっと早くやってきます。
国土交通省の検討会がリースバックについてまとめた資料にも、次のように書かれています。
リースバックは、「毎月賃料を支払うことで」住み続けられる契約であり、最初に一括で資金を受け取るが、受け取った資金から毎月の賃料を払い続ける場合、いずれ底を突く可能性がある。また、契約の途中で賃料が増額されて資金が不足する可能性についても確認すべきである。
契約をする前に、「売却で受け取る金額」と、「数年かけて賃料として支払う金額」とでは、どちらが高いかを消費者は自ら計算して比較し、手残りの有無について確認しておくことが重要である。
— 消費者向けリースバックガイドブック策定に係る検討会(事務局:国土交通省)「住宅のリースバックに関するガイドブックの作成に際しての検討会での検討内容について」(2022年6月)より一部抜粋
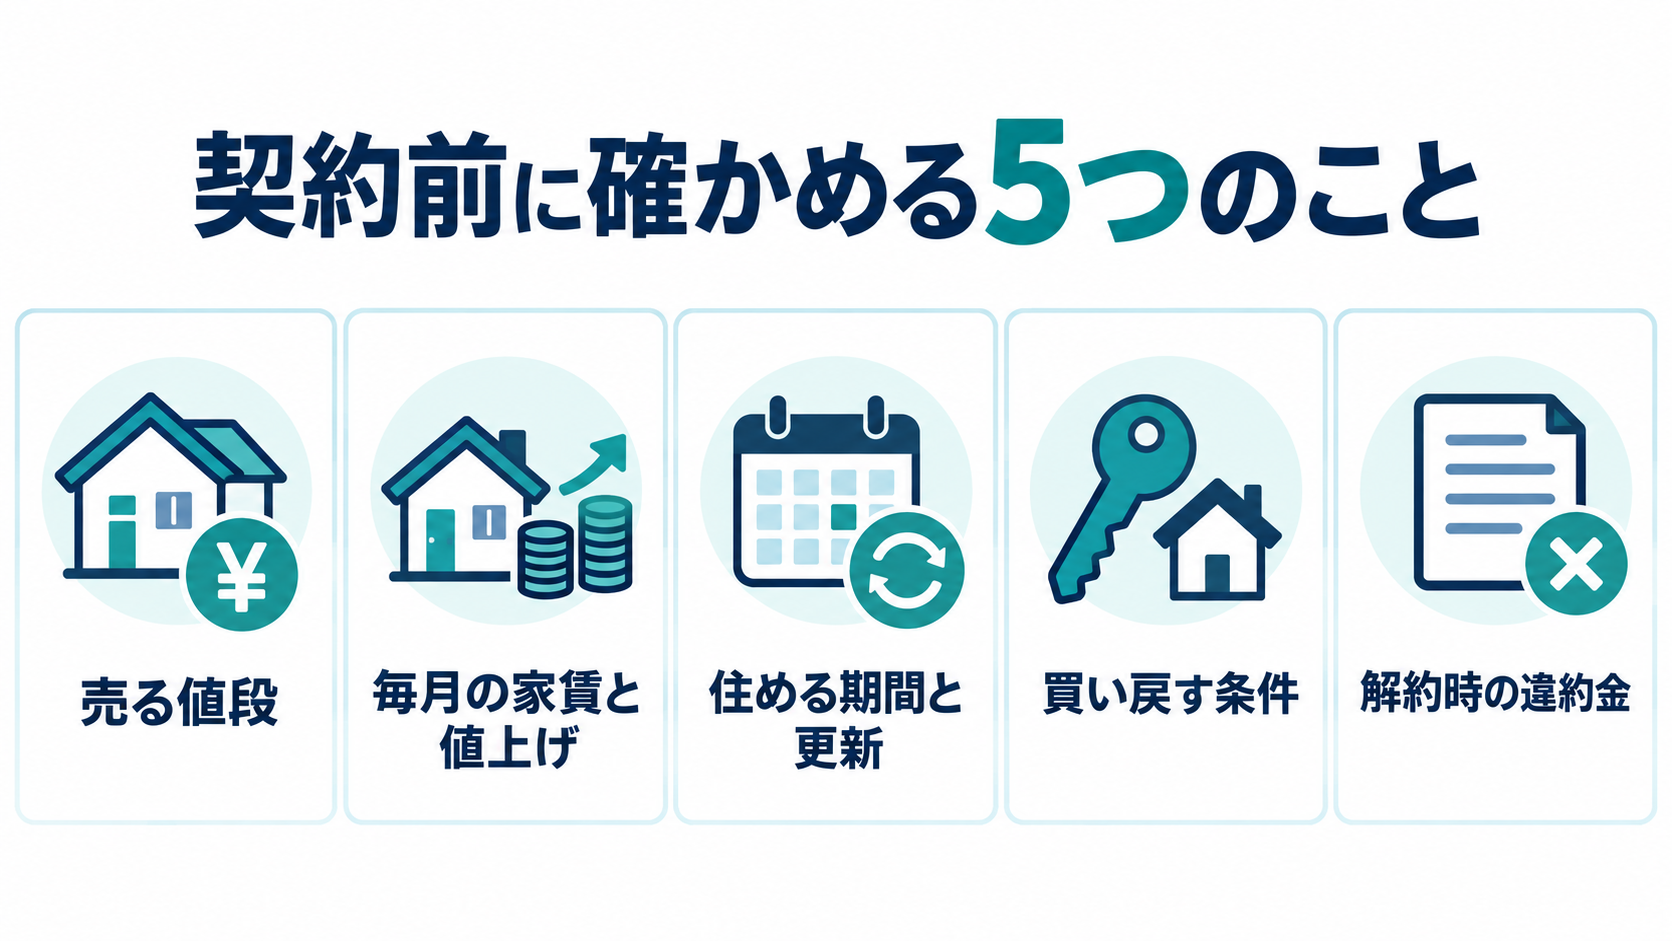
計算のほかにも、契約の前に確かめておきたいことがあります。
- 売る値段は、ほかの不動産会社の見立てと比べて安すぎないか
- 家賃はいくらで、途中で上がることはあるか
- 何年住めるのか、契約の期間が終わったあとも住み続けられるのか
- 買い戻せるなら、いつ、いくらで買い戻せるのか
- 途中でやめるとき、違約金はいくらかかるのか
国民生活センターも、自宅を不動産会社に売った場合はクーリング・オフができないと注意を呼びかけています。
契約書にサインしたあとで取りやめれば、違約金がかかることもあります。
所有しなくても住み続けることはできる
ここからは、たちばなはじめがメルマガで書いてきた考え方です。
私たちのもとにも、「借入を片づけて、家も残したい」という相談は少なくありません。
たちばなはじめの答えは、「そんな魔法使いはいないよ」という一言です。
住み続けられるか、あとで買い戻せるかは、本人のその後の資金力や事業の回復力しだいだからです。
家を持ち続けるにも、売るにも、リースバックのように借りて住むにも、それぞれお金がかかる。
メルマガでは、こうも言い切っています。
「不動産を維持したいなら、維持するための資金を残せ!」
「所有しなくても使用はできる」
家族が同じ家で暮らし続けるのに、家が社長の名義である必要はありません。
欠かせないのは、家賃を払い続けられるお金が、手元に残っていること。
たちばなはじめは、家族・従業員・お客様・協力企業を守るのが先で、銀行への返済は一番最後、と伝えています。
家族の住まいを支えるはずの残りのお金まで、先に借入の返済へ回してしまえば、この順番が逆になってしまいます。
家を売る話が出る前から、無理な返済で手元のお金を減らし続けないこと。
手元にお金が残っていれば、持ち続けるか、借りて住むかを、あとから選べます。
契約書にサインする前に
リースバックは、条件が合えば、家族が住み慣れた家で暮らし続けるための方法になります。
ただ、それも家賃を払い続けられるお金があってこそです。
売ったお金がいくら手元に残り、家賃の何か月分になるのか。
その計算を済ませてからでも、契約は遅くありません。
計算してみて、家賃を払い続けるのは難しいと分かったとしても、リースバックをあきらめたら破産しかない、というわけではありません。
手元のお金を残す考え方や、会社の借入と不動産の担保については、次の記事でも取り上げています。
手元にお金を残す基本的な考え方は、無料の電子書籍『会社と社長にお金を残す資金繰り改善の教科書』にまとめています(公式LINEを友だち追加するだけで届きます)。
会社と社長にお金を残す考え方の全体像は、セミナーでたちばなはじめが直接お伝えしています。
自宅をどうするか迷っているなら、無料の個別相談で、売る前の計算から一緒に確かめることもできます。
家族が暮らす家のことを、ひとりで決めてしまう前に、まずは私たちに話を聞かせてください。
資金繰りの課題を抱える
あなたの選択肢を、