福島県猪苗代町でスキー場とホテルを運営していた会社が破産手続きの開始決定を受けたと、2026年11月に報じられました。
負債は約7億3,200万円にのぼります。
スキーをする人が減って来場者が落ち込み、老朽化した施設の改善も進まないまま、2024年7月に営業を休止していたとのことです。
建物や機械が古くなっていくのは、スキー場やホテルに限った話ではありません。
工場の機械、厨房の機器、ボイラー、トラック。
設備を使って商売をしている会社なら、買い替えや大がかりな修理の時期は、いつかやってきます。
そのときに使えるお金を、あなたの会社は残せているでしょうか。
スキー場とホテルの元運営会社が破産手続きの開始決定
まずは、報じられている内容から見ていきます。
福島県猪苗代町でスキー場と隣接するホテルを運営していた会社が、2026年10月29日に福島地裁会津若松支部から破産手続きの開始決定を受けた。負債は約7億3,200万円。
同社は1988年に、町と民間企業の共同出資で設立された。近年はスキー人口の減少で、来場者数がピークの半分以下まで減少。2023年9月期は年収入高約5億1,600万円を計上していたが、営業損益の段階から赤字で、債務超過となっていた。老朽化した施設の改善も進まず、2024年7月にスキー場とホテルの営業を休止し、同年10月には全従業員が退職していた。
なお、スキー場は別の会社が引き継ぎ、2026年12月の営業再開を目指している。
— 帝国データバンクの倒産速報(2026年11月10日)と福島民友新聞の報道(同11日)をもとに要点を整理
スキー場は1989年、ホテルは1990年のオープンで、30年以上にわたって営業してきた施設です。
2023年9月期には5億円を超える売上がありましたが、本業の段階で赤字となり、負債が資産を上回る債務超過になっていました。
報じられている内容は、ここまでです。
ここからはこの会社の話から離れて、設備を抱える会社に共通する話をします。
設備は売上が減っても同じように古くなる
設備を使う商売では、設備が使えて初めて、お客さんを迎えたり、製品をつくったりできます。
そして設備は、お客さんが多い年も少ない年も、同じように古くなっていきます。
売上が減ったからといって、傷むのを待ってはくれません。
ところが、入ってくるお金が減ると、設備の手入れは後回しになりがちです。
給料や仕入れの支払いと違って、修理や買い替えは1年先に延ばしても、すぐには困らないからです。
「まだ使えるから、来年でいい」
そう考えたくなるのは、どの業種の社長でも同じでしょう。
けれど、先に延ばした修理や買い替えは、なくなるわけではありません。
何年分もの費用が、あるとき一度にやってきます。
設備が止まれば、お客さんがいても営業はできません。
お客さんがまだ来てくれている会社でも、設備の寿命のほうが先に来てしまうことがあるのです。
返済が終わるまで買い替えのお金は貯まりにくい
設備を直すお金が残らない理由は、会社によってさまざまです。
ただ、借入で設備を入れた会社には、よくある事情が1つあります。
決算では利益が出ているのに、その数字ほど手元にお金が残らないのです。
なぜ、そうなるのでしょうか。
機械や建物のような金額の大きい設備は、買った年にまとめて経費になるわけではありません。
法令で決められた年数に分けて、毎年少しずつ経費にしていきます。
これを減価償却といいます。
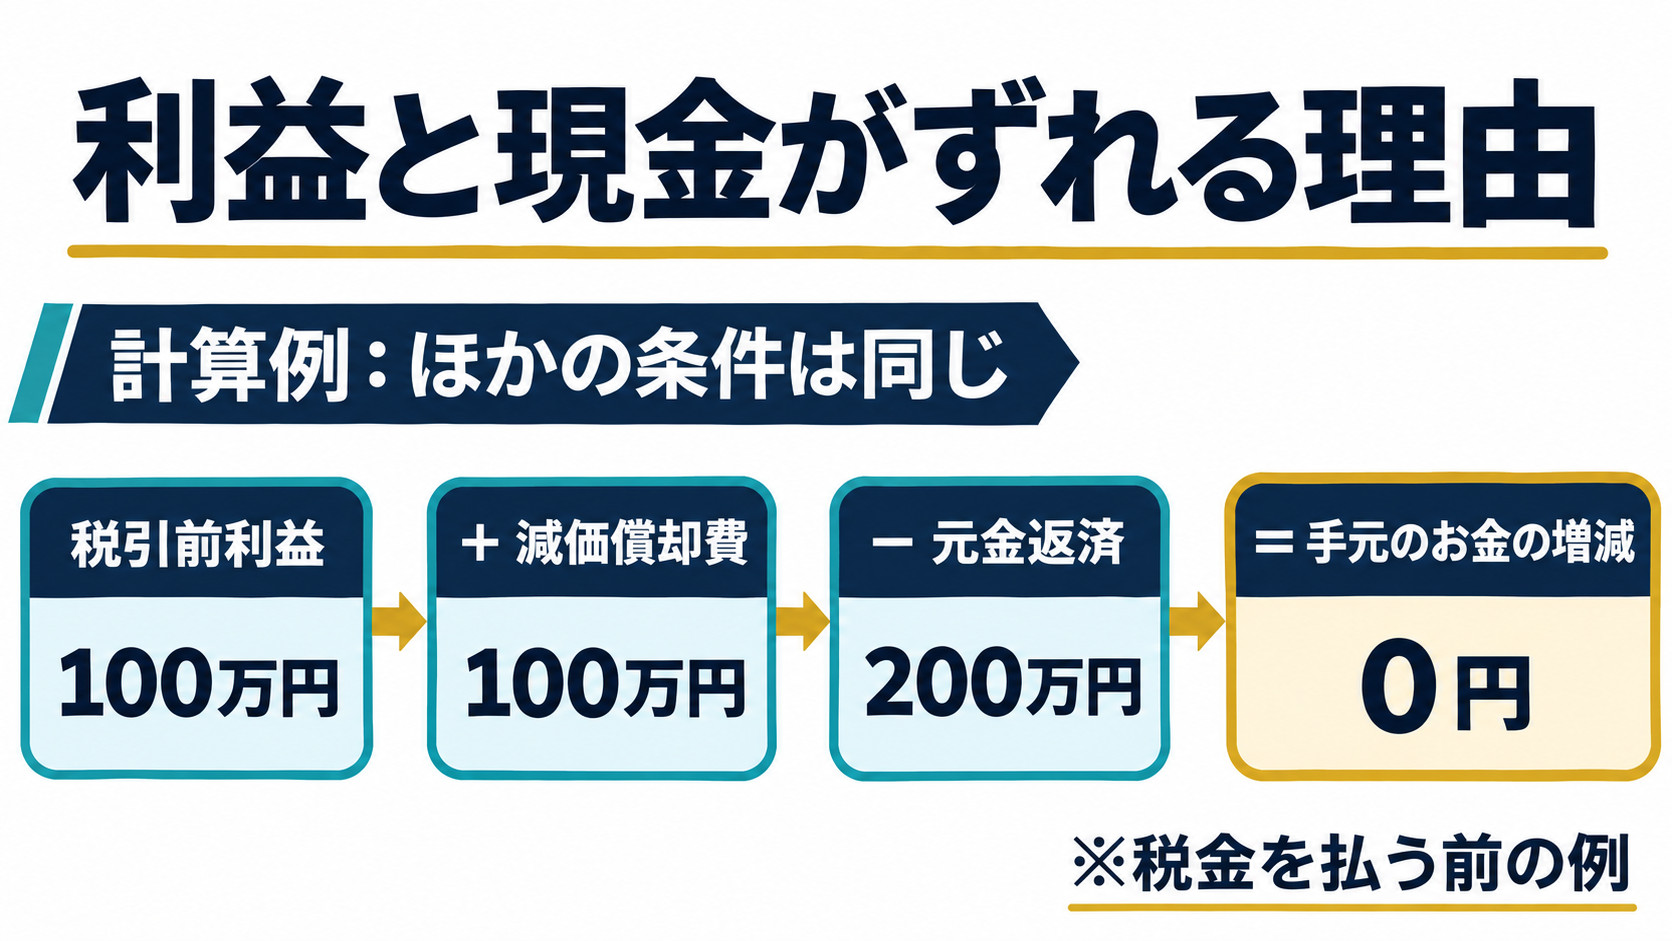
たとえば1,000万円の機械を10年に分けて、毎年同じ額ずつ経費にするなら、1年あたり100万円。
この100万円は帳簿の上で経費になるだけで、その年にお金を払うわけではありません。
機械の代金は、買ったときに支払いを済ませているからです。
一方で、この機械を借入で買い、5年で返す約束だったとします。
利息を別にしても、毎年200万円を返していく計算です。
借入の返済のうち、決算で経費になるのは利息だけ。
元金は、経費にならないまま手元のお金から出ていきます。
決算で経費として引かれるのは100万円なのに、実際に出ていくのは返済の200万円です。
この差の100万円のぶん、手元に残るお金は決算の利益より少なくなります。
ほかの条件が変わらなければ、決算の利益が100万円のとき、その年に手元に残るお金はゼロ。
そこから税金を払えば、利益が出ているのに手元のお金は減っていきます。
設備が経費になっていく年数より、借入を返す年数のほうが短いと、こうしたずれが生まれます。
返済が続いているあいだは、次の買い替えのためのお金がなかなか貯まりません。
返し終えたあとは、どうでしょうか。
今度は、ほかの設備の修理や入れ替えが出てきます。
そのたびに借りて入れ替えていけば、返済はいつまでも続きます。
売上が伸びているうちは、それでも回っていきます。
けれど売上が落ちてくると、次の設備のための借入ができるとは限りません。
貸す側は、資金繰りが厳しくなりそうな会社の設備には、お金を出しにくくなるからです。
「今まではそれほど手間もかからず融資が受けられていたのに、ここへきて急に銀行が渋り始めた」
そうこぼしながら相談に来る社長は、これまでに何人もいました。
借りられなければ、古くなった設備を、直せないまま使い続けることになってしまいます。
こうしたお金の動きは、決算書の利益を見ているだけでは分かりません。
たちばなはじめ自身、かつては会計を経理まかせにしていました。
売上と利益さえ見えていれば、事業は回る。
そう思い込んでいたのです。
資金繰りが少しずつ苦しくなってきたことをきっかけに、自分で会計を学び始めます。
ですが、その努力は実らず、多額の負債を抱えて事業は破綻してしまいました。
この経験から説いているのが、「事業の根幹は事業ではなく会計にあり」という教えです。
見るべきものは、決算書の利益ではなく現金の流れです。
設備のお金も、利益ではなく現金で確かめてください。
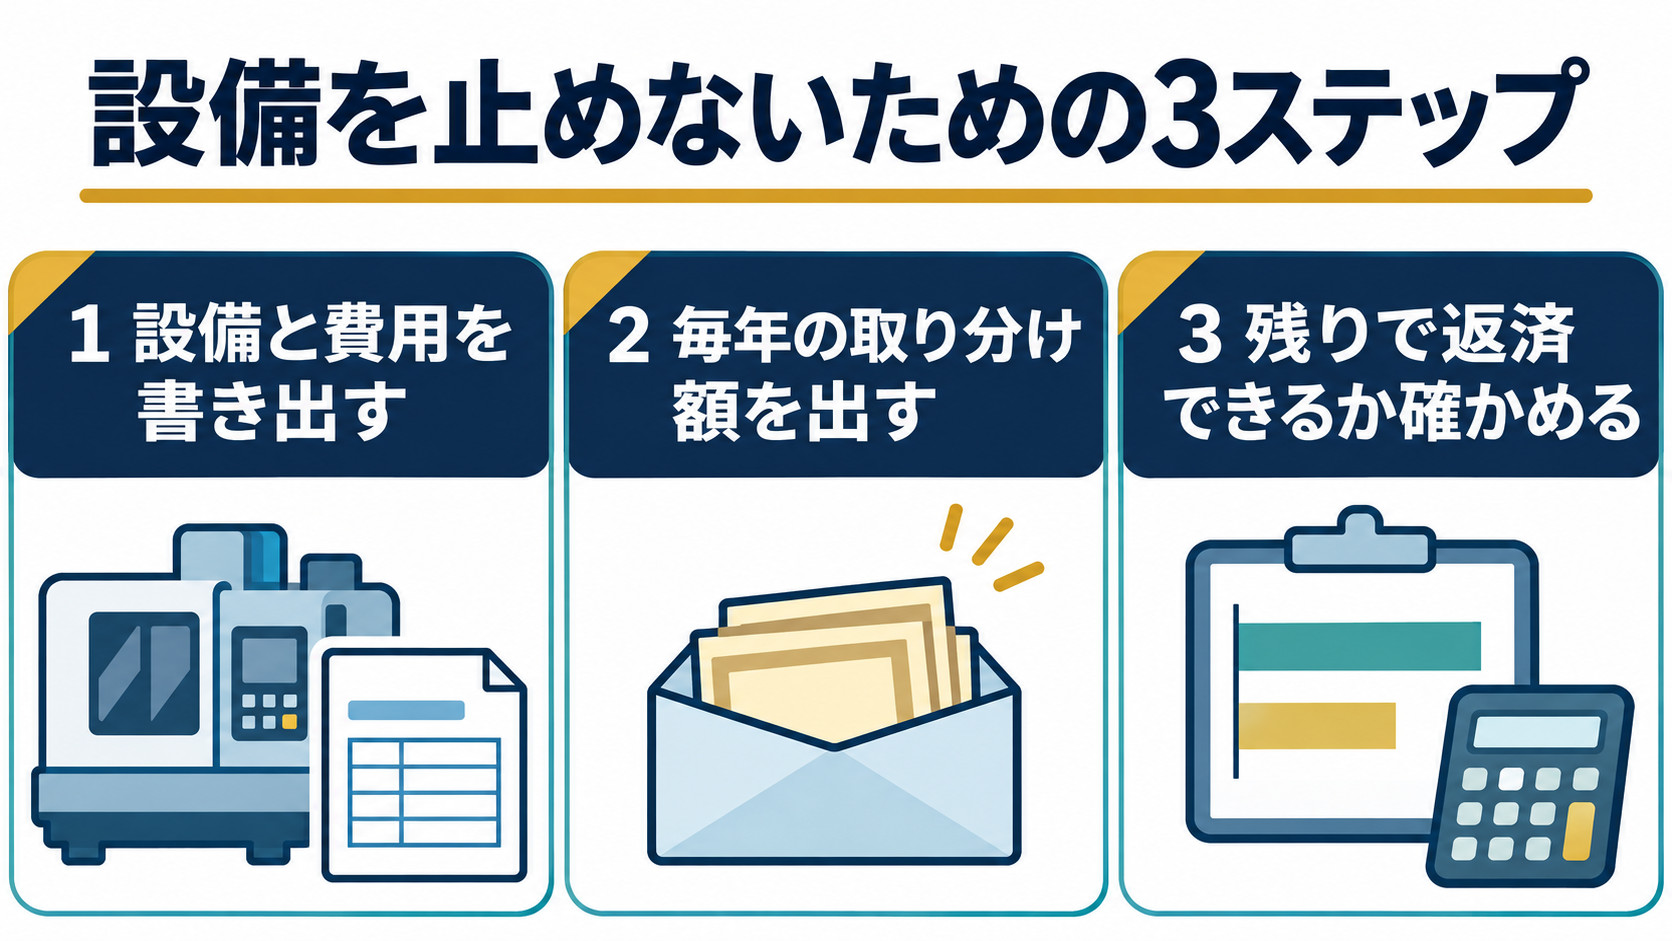
設備の老朽化に備えるお金を残す3つのステップ
では、古くなっていく設備に、どう備えればいいのか。
やることは次の3つです。
- 主な設備ごとに、あと何年使えそうか、買い替えや大がかりな修理にいくらかかるかを書き出す
- かかる金額を残りの年数で割って、1年あたりに取り分ける金額を出す
- 借入の返済を引く前の「1年で会社に残るお金」から2の金額を取り分け、残りで返済をまかなえるかを確かめる
1つ目の金額は、メーカーや出入りの業者に聞けば、おおよその見積もりを出してもらえます。
たとえば、ボイラーの入れ替えに600万円かかり、あと6年は使えそうだとします。
厨房の機器の入れ替えには300万円かかり、こちらはあと3年です。
2つ目で、それぞれの金額を残りの年数で割ります。
ボイラーが年100万円、厨房の機器も年100万円で、合わせて年200万円。
これが、設備のために毎年取り分けておくお金です。
そして3つ目です。
1年間に入ってきたお金から、仕入れ、従業員の給料、家賃や光熱費、それに社長自身の給料などを払った残りを出してください。
このとき、借入の返済はまだ引きません。
残りが500万円なら、設備の200万円を先に取り分けても、300万円が残ります。
借入の返済が年250万円なら、この300万円でまかなえます。
ところが返済が年350万円だと、50万円足りません。
約束どおりに返済すれば、設備のために残せるのは150万円だけ。
設備のお金を削っているのは、返済の重さだということです。
反対に、返済を引く前の残りが、設備に取り分ける200万円に届かないのなら、原因は返済だけではありません。
抱えている設備の数や大きさが、いまの売上に見合っていないのかもしれません。
使う回数の少ない設備を減らす、施設の一部を閉める、仕事の値段を見直すといったことにも、手を入れる必要があります。
借りて設備を入れ替える前に返済を見直す
3つ目で「足りない」と出たとき、こう考えたくなります。
「借りて新しくすれば、お客さんも戻ってくる」
ですが、資金繰りが苦しいときに、売上を伸ばそうとしてコストのかかることをやってはいけません。
資金繰りの立て直しは、質素倹約が基本です。
お客さんが減っているのなら、新しい設備を入れても、売上が元に戻るとは限りません。
「止まる前に、借りてでも入れ替えるしかない」
いまの商売を止めないための修理や入れ替えは、たしかに要ります。
ただ、借りて入れ替えれば、毎年の返済はさらに増えます。
いまの返済でも足りないと出た会社が、もっと重い返済を抱えることになるのです。
修理や入れ替えのお金は、新しい借入ではなく、いまの返済を見直してつくってください。
設備が止まれば、お客さんを迎えることも、従業員に給料を払うこともできなくなってしまいます。
いまの商売に要る設備を止めないためのお金は、銀行への返済より先に取っておくお金です。
返済が重いのなら、金融機関との交渉方法を見直す道があります。
大事なのは、設備が止まる前に数字を出しておくこと。
設備が使えているうちなら、買い替えるのか、直しながら使うのか、設備を減らして小さく続けるのかを、自分で選べます。
止まってからでは、選べることが少なくなってしまいます。
すでに設備が限界に近く、直すお金の当てもないという社長も、3つのステップの数字だけは出してみてください。
返済を見直すと、設備に回せるお金はいくらになるのか。
それが分かれば、この先の続け方を決められます。
設備投資の借入や、設備を抱える商売の資金繰りについては、次の記事でも取り上げています。
- 北海道の酪農牧場が負債3.2億円で破産…設備投資の借入が返せなくなる理由とは?
- ガソリンスタンドの廃業と土地・借入金の悩み…倒産を避けてお金を残す撤退の決め方
- 46期連続黒字の会社も一度は黒字倒産の危機…利益と現金がずれる原因と対処法
お金を残すための考え方は、無料の電子書籍『会社と社長にお金を残す資金繰り改善の教科書』で学べます(公式LINEを友だち追加するだけで届きます)。
教科書の内容を、たちばなはじめが概論としてお伝えするセミナーも、定期的に開いています。
設備の一覧と返済の額を書き出したら、無料の個別相談で、その数字を見ながら話し合うこともできます。
あなたの会社の設備が止まる前に、取り分けるお金と返済の額を並べてみませんか。
資金繰りの課題を抱える
あなたの選択肢を、