資金繰りが苦しくなってきた。
でも、誰に相談すればいいのか分からない。
顧問の税理士か、取引のある銀行か、それとも商工会議所か。
迷っているうちに月末が来て、結局ひとりで支払いのやりくりを続けている社長は少なくありません。
実は、資金繰りの相談は、どこに持ち込むかで出てくる答えが変わります。
同じ悩みを話しても、追加の融資を勧められることもあれば、経費の見直しから話が始まることもあります。
法律の専門家のところへ行けば、法的な手続きの話になるでしょう。
では、相談先はどう選べばいいのでしょうか。
資金繰りの主な相談窓口と得意なこと
中小企業の社長が資金繰りを相談できる先は、主に次のとおりです。
- 取引のある銀行や信用金庫:融資の相談、返済の条件を見直す相談
- 日本政策金融公庫(政府系の金融機関):融資や返済の相談
- 信用保証協会:保証付きの融資の相談や、経営の相談
- 商工会議所・商工会:経営指導員による経営全般の相談
- よろず支援拠点:国が全国47都道府県に置いている無料の経営相談所
- 中小企業活性化協議会:収益力の改善や事業再生を支える公的機関
- 顧問の税理士:決算や毎月の数字、資金繰り表、融資を受けるための書類づくり
- 弁護士:破産や民事再生などの法的な手続き
公的な窓口の多くは、無料で相談できます。
どの相談先も、資金繰りに悩む社長の力になろうとしている点は変わりません。
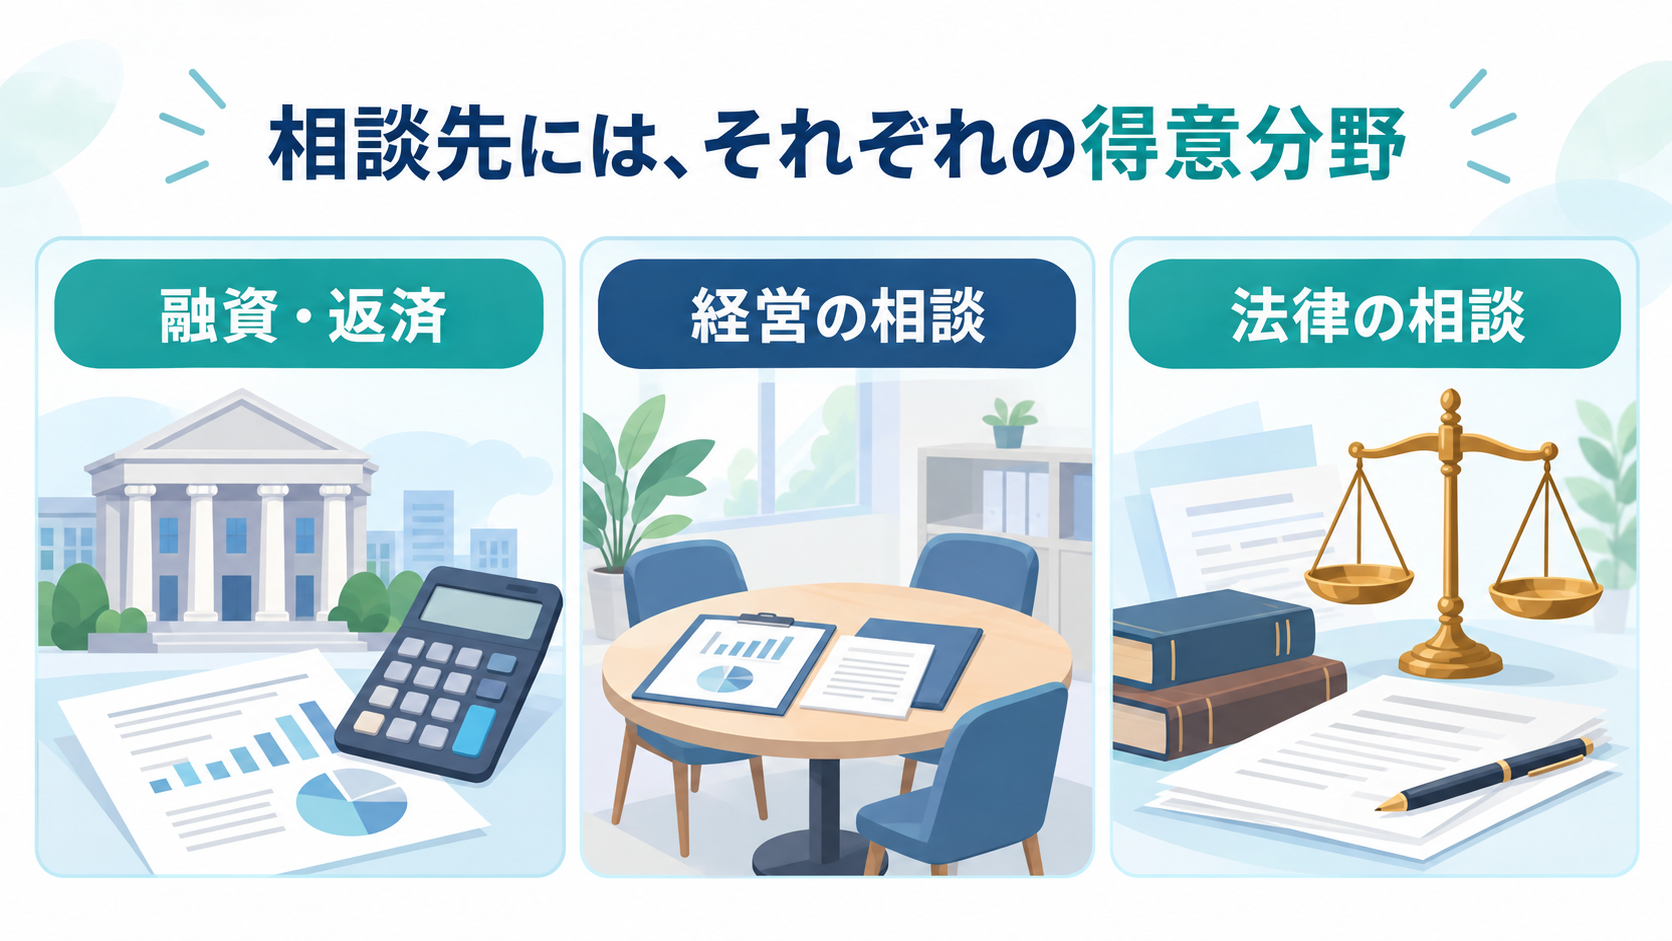
ただ、得意なことは、それぞれ違います。
相談先によって答えが変わるのはなぜか?
相談を受けた側は、自分の得意分野の中から、いちばん筋道を立てやすい答えを出します。
銀行は、融資の専門家です。
ですから、銀行に「返済が苦しい」と相談すれば、返済の条件を見直す話(リスケジュール)や、追加の融資の話になるのが自然です。
税理士は、会社の数字の専門家。
決算の見通しや経費の見直し、融資を受けるための書類づくりでは、頼りになる存在です。
弁護士は、破産や民事再生といった法的な手続きを扱う専門家です。
公的な窓口は、計画づくりの手伝いや、使える制度の案内が中心になります。
どれも、その相談先にとっては筋の通った答えです。
ただ、それが社長にとっての唯一の答えとはかぎらない。
たちばなはじめ自身、かつて自らの事業の破綻を経験しました。
会社をたたむしかないと思い弁護士に相談したものの、高額な破産費用が払えず頓挫。
その後、法的な手続きに頼ることなく、自らの力で復活を果たしています。
倒産や破産をはじめとした法的な手続きを得意とする専門家がいる一方、私たちのように法的な手続きに頼らない方法を得意とする専門家もいます。
どこに相談するかで、目の前に出てくる選択肢の幅は変わります。
この前提を知っておくだけでも、最初に聞いた答えだけで決めずに済みます。
苦しくなったら相談先を変える
たちばなはじめは、平常時と非常時とでは、資金繰りの考え方もやり方も変えないと乗り切れない、と話しています。
相談先も同じです。
売上が立ち、取引先への支払いも銀行への返済も約束どおりにできている平常時。
このときの相談は、売上を伸ばす、経費を見直す、設備に投資するといった、会社を伸ばすための相談です。
税理士をはじめとする士業や、取引のある業者は、こうした相談の頼れる相手です。
資金繰り表をつくる、融資を受ける準備をするといった相談も、平常時のうちに税理士と進めておけば安心です。
ところが、資金繰りが苦しくなると、相談の中身が変わります。
たとえば、次のうち1つでも当てはまれば、もう平常時とは言えません。
- 取引先への支払いを待ってもらったり、分割にしてもらったりしている
- 手形やファクタリングに頼っている
- 銀行への返済を減らしてもらっている(リスケジュール中)
- 従業員に賞与を出せない、昇給ができない
このときの相談の目的は、会社を伸ばすことではなく、手元のお金を守ることです。
資金繰りが苦しいときに売上を伸ばそうとすれば、仕入れや人件費が先に出ていきます。
経費を削ろうとしても、大きく削れるのは社長の給料や従業員の待遇になりがちで、家族や従業員の暮らしにしわ寄せが及びます。
平常時と同じ手を打つほど、手元のお金か、家族や従業員の暮らしが削られていくのです。
だからこそ、非常時の相談先は、平常時の延長で選ばないことが大切です。
手元のお金を守ることを一緒に考えてくれるか。
法的な手続き以外の選択肢も示してくれるか。
この2つを確かめてから、相談先を決めてください。
相談の前に守りたいものの順番を決める
どこに相談するにしても、相談に行く前に、社長自身が決めておきたいことがあります。
それは、何を一番に守りたいかです。
たちばなはじめが伝えているお金の優先順位は、次の5つです。
- 家族
- 従業員
- お客
- 協力企業
- 銀行
家族・従業員・お客様・協力企業を守るのが先で、銀行への返済は一番最後にする、というのがたちばなはじめの考え方です。
守りたいものの順番が決まっていれば、相談先から出てきた答えが、その順番に沿っているかどうかを自分で確かめられます。
たとえば、返済を続けるために社長の給料や従業員の賞与を削る案なら、順番は逆。
相談先がどこであっても、最後に決めるのは社長です。
相談はお金が残っているうちに
相談先選びと同じくらい大切なのが、相談するタイミングです。
手元にお金が残っているうちなら、事業を立て直すにしても、やめるにしても、選べる道は多くあります。
お金が尽きてからでは、どの相談先に行っても、できることは限られてしまう。
どこに相談するか迷っている間にも、支払いと返済の日は待ってくれません。
手元のお金が心細くなってからでも、家族や従業員を守る手立てがなくなるわけではありません。
肝心なのは、迷っている時間をこれ以上長くしないこと。
資金繰りが非常時に入っているかどうかの見分け方や、銀行に融資を断られたときの動き方は、次の記事でも取り上げています。
会社と社長にお金を残す考え方は、無料の電子書籍『会社と社長にお金を残す資金繰り改善の教科書』にまとめています(公式LINEを友だち追加するだけで届きます)。
教科書の内容は、たちばなはじめが直接お話しするセミナーでも、概論としてお伝えしています。
無料の個別相談では、悩みと周りの状況をお聞きしたうえで、たちばなはじめならこうする、という案をお伝えします。
通帳や借入の一覧、決算書があれば、話は早く進みます。
ただ、たちばなはじめが面談に持ってきてほしいと話しているのは、書類ではなく「思い切りと、発想の転換と、家族への思い」です。
書類がそろっていないことを理由に、相談を先送りする必要はありません。
どこに相談すればいいか決めきれないときも、遠慮なく声をかけてください。
資金繰りの課題を抱える
あなたの選択肢を、