「運転資金を貸してもらえませんか」
銀行にそう相談すると、「では、事業計画書を出してください」と言われることがあります。
ひな形の空欄を埋めればいいのか、顧問の税理士に頼めばいいのか、手が止まってしまう社長は少なくありません。
事業計画書は、銀行からお金を借りるための書類であると同時に、社長自身が「この先、会社のお金が回るのか」を確かめる設計図でもあります。
では、銀行は事業計画書のどこを見ているのでしょうか。
銀行が事業計画書で見ているのは返せるかどうか
中小企業基盤整備機構が運営する中小企業向けのサイト「J-Net21」では、設備投資の資金を借りたいという相談に答えて、金融機関に出す事業計画書のポイントを次のように説明しています。
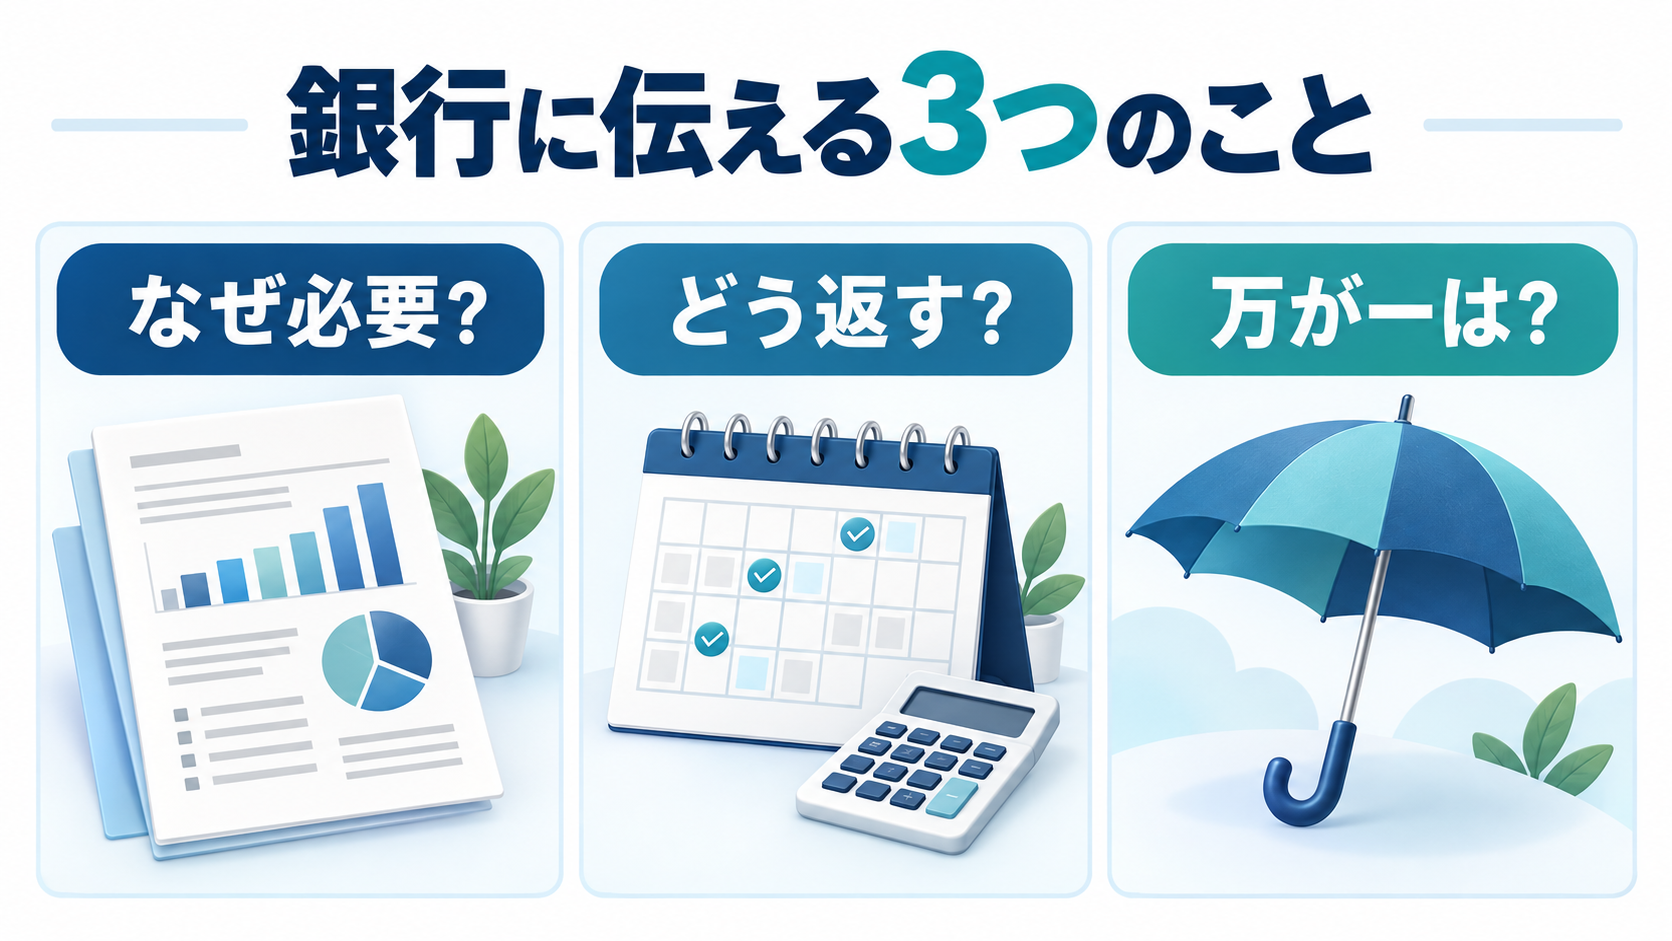
金融機関に提出する事業計画書の作成のポイントは、大きく分けて3点です。なぜお金が必要なのか、どのように返済していくのか、万が一のときはどうするのか、の3点を具体的な根拠とともに明示することが必要です。貸す側の立場になって作成してください。
— 中小企業基盤整備機構「J-Net21」ビジネスQ&A「金融機関に提出する事業計画書の書き方を教えてください。」より引用
この回答では、設備資金と運転資金のどちらを借りる場合も、そのお金で利益が増えることを示すよう勧めています。
同じサイトの起業マニュアルでも、融資の依頼を受けた担当者が最初に目を向けるのは損益計画(売上と経費、利益の見通し)だとされています。
返済に回せる額の目安として挙げられているのは、「減価償却費+税引後利益」です。
日本政策金融公庫が公開している中小企業診断士の解説にも、「返済金は、基本的に利益により賄われます」とあります。
つまり銀行が見ているのは、貸したお金が会社の利益から返ってくるかどうか。
たちばなはじめが繰り返し伝えている「融資は投資」という言葉も、貸す側は返ってくると思える相手にしかお金を出さない、という意味です。
もしあなたが貸す側なら、この計画書を見てお金を出すかどうか。
そう考えながら作るのが、計画書づくりの前提です。
計画どおりにいかなくても計画書が要る理由
「計画どおりにいかなかったら、銀行にうそをついたことになるのでは」
そう心配して、先の数字を書くのをためらう社長もいます。
たちばなはじめはメルマガで、「事業計画通りに事が進むなんて誰も思っていませんし、実際に計画通りになんか進みません。」と書いています。
お金を貸す銀行も、そのことは承知のうえ。
それでも計画書が要るのは、社長がこの事業で何をして、どう稼いでいくつもりなのかを、数字で伝える道具だからです。
事業計画は、事業に対する想いを数字に反映させたもので、いわば事業の設計図です。
だからこそ、中身の数字は社長が自分で決めなければなりません。
顧問の税理士に手伝ってもらうのはかまいませんが、いくら稼ぎたいのか、どうやって売るのかは、社長にしか決められません。
融資の担当者に売上の根拠を聞かれて、社長が自分の言葉で答えられない数字では、話は前に進みません。
反対に、自分の考えを数字に起こして筋道立てて示せば、担当者は話を聞いてくれる。
数字は社長の給料から順にたどる
では、数字はどこから決めればいいのか。
たちばなはじめはまず、いまの報酬に満足しているか、家族を幸せにできているか、従業員を満足させているかを問いかけます。
そのうえで示しているのが、自分の報酬から順に、必要な数字をたどっていく次の順番です。
- 自分が満足できる報酬(社長の給料)
- 必要な利益
- 必要な売上
- 必要な客数
- 必要な客単価
- 必要な経費
- 必要な設備
- 必要な時間
- 必要な資金
- 必要な人員
J-Net21の損益計画は、売上高から税引後利益までを上から順に書いていく形です。
銀行や公庫に出す表はこの並びのままでかまいませんが、数字を決める順番は変えます。
売上の見込みから決め始めると、社長の給料は、最後に残ったお金で決まりがちです。
上の順番では反対に、家族の暮らしを支える社長の給料を最初に決めて、そこから逆算していきます。
まず、給料を払ったうえで、借入の返済もまかなえる利益はいくらかを出します。
その利益を残すには、売上がいくら要るのか。
売上は客数と客単価のかけ算なので、何人のお客さんに、いくらで買ってもらえばいいのかも決まってきます。
ざっくりした例で見てみます。
社長の給料が年600万円、社長の給料を除く人件費や家賃などの経費がいまの実績で年1,000万円、借入の返済が年300万円の会社だとします。
返済に加えて会社にも年200万円は残したいとすると、必要な利益は年500万円になります。
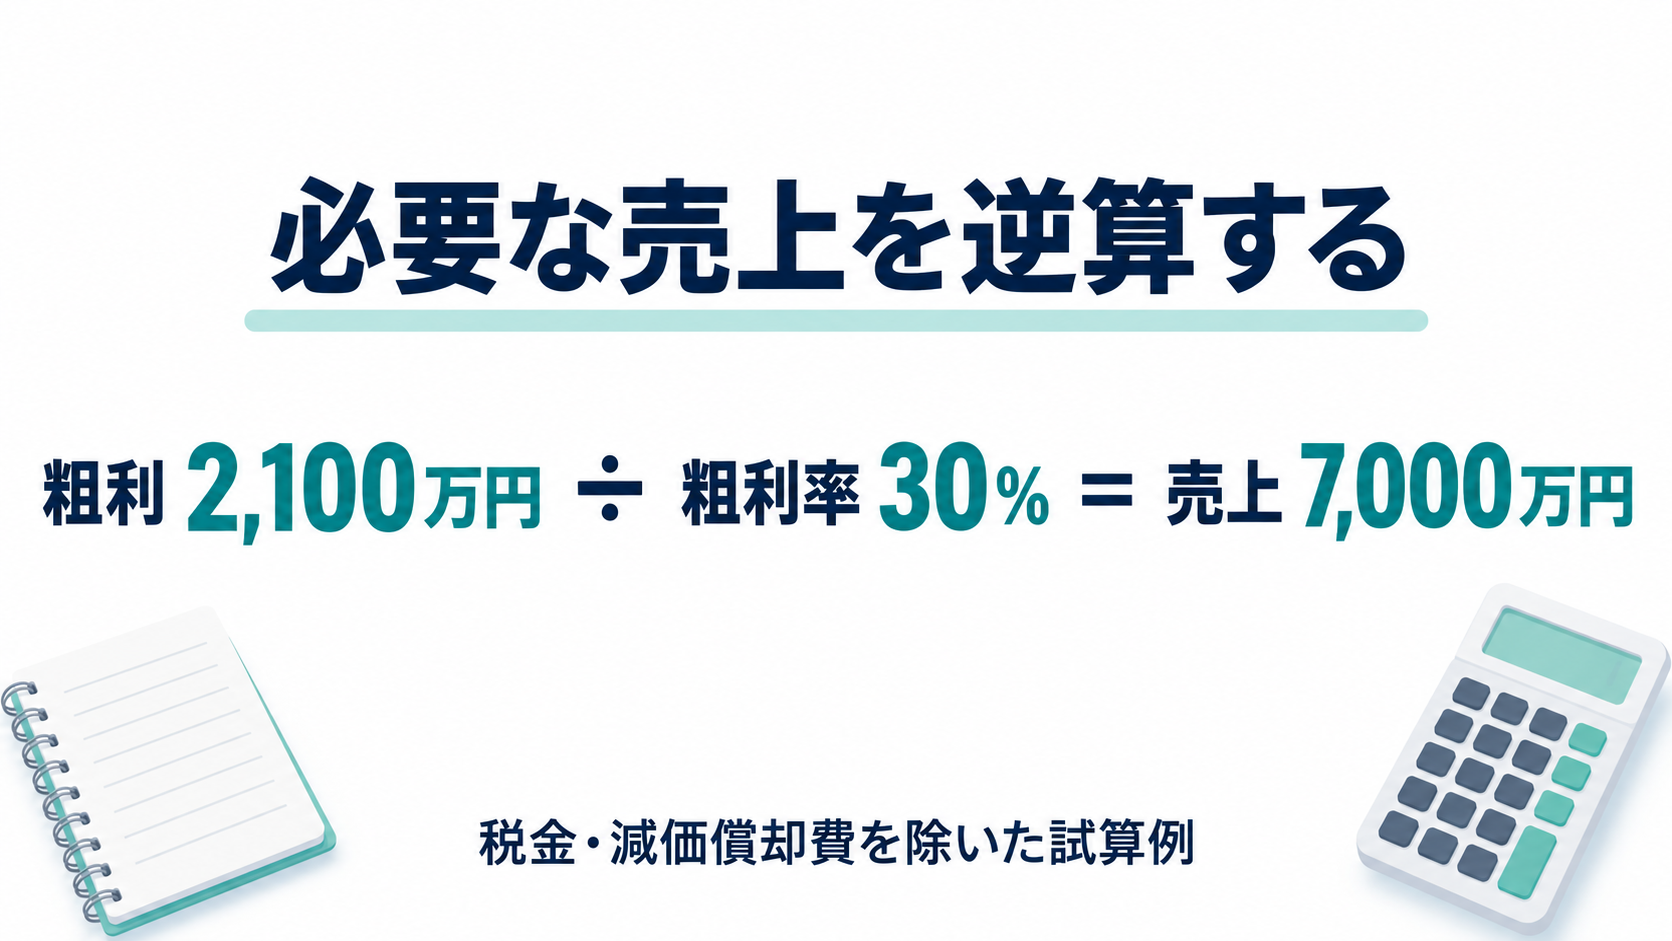
税金や減価償却費をいったん脇に置くと、給料と経費と利益を合わせた年2,100万円を、粗利(売上から仕入れなどの原価を引いた額)で稼ぐ必要があります。
粗利率が30%の商売なら、必要な売上は年7,000万円。
客単価が5,000円なら、年に1万4,000人、月におよそ1,170人のお客さんが要る計算です。
実際の計画書では、税金や減価償却費も入れて計算し直し、経費も客数と客単価が決まったところで見直します。
それでも、いまの客数と客単価で届くのか、何を変えなければならないのかは、この段階で見えてきます。
客数と客単価が決まれば、かかる設備や人手、手元に用意しておくお金も決めやすくなります。
銀行に相談する運転資金の額も、この順番では9番目の「必要な資金」として出てくる数字。
借りるなら、その返済も2番目の「必要な利益」に足して、もう一度たどり直します。
この逆算は、まずノートに手書きでかまいません。
ひな形の空欄は、ここで決めた数字で埋めていけばいいのです。
運転資金を借り続けないと回らない計画になっていないか?
数字をたどっていくと、借入を返す元手(返済原資)を利益でまかなえているかどうかという、ごまかしのきかない点が見えてきます。
たちばなはじめは、「返済原資は、利益から捻出されることが原則ですが、あなたは『借りた内部留保資金』から吐き出していませんか?」と問いかけています。
計画書で返済に回せる額(減価償却費+税引後利益)が毎年の返済額に届かず、足りない分をまた借りて埋める形になっているなら、それは事業を回すためではなく、返済のためにお金を借りている状態です。
とはいえ、一時的に運転資金を借りること自体は、悪いことではありません。
たとえば、仕入れの支払いが先に来て、売上の入金があとになる月を越すためのお金です。
問題は、借り続けなければ回らなくなっているとき。
公庫の解説も、利益が出ない状況では借入金の残高がなかなか減らず、新たな借入が必要になってもスムーズに資金を調達できないおそれがあると指摘しています。
計画書を作る作業は、銀行に見せる前に、社長自身がこの状態に入っていないかを確かめる機会になります。
借入でつなぐ月が続いているなら、計画書をきれいに仕上げることより、毎月のお金がどこへ出ていっているかを見直すほうが先です。
相談に「早すぎる」はない
計画を立ててみて、利益で返済をまかなえる見込みが立つなら、その数字を持って堂々と銀行に説明すればいいのです。
一方で、どう組み立てても利益が返済に届かないと分かったら、新しい借入を重ねる前に、いったん立ち止まってください。
たちばなはじめは、個別面談で「遅すぎる」と伝えることはあっても、「早すぎる」と言ったことはないと書いています。
手元にお金が残っているうちなら、事業の続け方も、借入との向き合い方も、選べる道は多くあります。
借りては返すことを続けるほど、借入の残高は思うように減らず、選べる道は少なくなっていきます。
お金の借り方や、返済のために借りることの危うさについては、次の記事でも取り上げています。
会社と社長にお金を残す考え方は、無料の電子書籍『会社と社長にお金を残す資金繰り改善の教科書』にまとめています(公式LINEを友だち追加するだけで届きます)。
教科書の内容は、たちばなはじめが直接お話しするセミナーでも、概論としてお伝えしています。
無料の個別相談では、計画書の数字と毎月の返済を見比べて、利益で返していける形になっているかを一緒に確かめます。
数字が合わないと感じたら、書きかけのノートのままでかまいませんので、一度見せてください。
資金繰りの課題を抱える
あなたの選択肢を、