2026年11月、広島県の養殖牡蠣(カキ)が、昨シーズンに続いて大量に死んでいると報じられました。
県の調査では、漁協や地区によっては8割以上が死んでいます。
報道によると、広島市のある生産者は、原因が分からないので対策の取りようがないと話しています。
行政の支援がなければ倒産する養殖業者も出るだろう、という危機感も口にしていました。
売上が急に減り、いつ戻るのかも分かりません。
そんなとき、限られたお金をどの支払いに回し、どの支払いから見直せばいいのでしょうか。
広島の養殖牡蠣が2年続けて大量死
まず、報じられている内容を確かめておきます。
広島県は2026年11月17日、県内34の漁協へのアンケート調査の結果として、漁協や地区によっては8割以上の養殖牡蠣が死ぬ被害が、県内のすべての海域で確認されていると明らかにした。呉湾などでは漁協によっては9割が死に、昨シーズンは育ちが順調だった広島湾の北部・中部・西部でも、一部で8割から9割の被害が出ている。今シーズンの水揚げは例年より約1か月遅い11月2日に解禁され、13日の時点で、県内259の生産者のうち143の生産者が水揚げを始めている。知事の説明によると、死んだ牡蠣の割合は養殖の年数によって1割から9割と幅があり、全体に身入りが遅れ、サイズの小さい地区が多い。出荷量は平年の2割から8割程度。広島県では昨シーズンも養殖牡蠣の大量死が相次ぎ、生産量は平年の約6割にとどまっていた。
— 毎日新聞・広島テレビ・共同通信の報道(2026年11月)をもとに要点を整理
冒頭でふれた広島市の生産者のところでは、牡蠣は10月の初めまで順調に育っていました。
ところが、水揚げの半月ほど前から死ぬ牡蠣が急に増え、いまは6割ほどが死んでいるといいます。
昨シーズンの大量死について、県の有識者会議は、高い水温によるストレスが長引いたことなど、複数の要因が重なったと分析しています。
今シーズンの被害については、県が調査を続けています。
牡蠣の養殖には、こうした被害が長引きやすい事情があります。
牡蠣の養殖は水揚げまで1年以上かかる
牡蠣の養殖は、育てはじめてから売上になるまでが長い商売です。
報道によると、養殖の牡蠣は通常、いかだに仕込んでから1年から2年近くかけて育てます。
3月に仕込んだ牡蠣なら、水揚げは翌年の秋。
そのあいだも、人件費などの支払いは続きます。
お金が入ってくるのは、水揚げをして出荷できたときです。
水揚げを前に牡蠣が死んでしまうと、1年以上かけて先に出してきたお金は、そのぶん戻ってきません。
しかも、被害はその年だけでは終わらないのです。
報道では、昨シーズンに出荷できた牡蠣が例年の2割にとどまった生産者が紹介されています。
今シーズンに出荷する分も、昨シーズンの大量死のときに死んだ牡蠣があり、いつもどおりの量ではないとのこと。
育てている途中の牡蠣まで失えば、1回の被害が、次の年の売上にまで響く。
牡蠣にかぎらず、仕込みや仕入れにお金を先に出し、売上になるまでに時間がかかる商売では、形はちがっても似たことが起こります。
先に出したお金が戻ってこなければ、次の仕込みや仕入れに回すお金が足りなくなるからです。
「来年は戻る」を前提に資金繰りを組まない
売上が急に減って私たちのもとへ相談に来る社長からは、業種を問わず、こんな言葉をよく聞きます。
「今年さえ乗り切れば、来年は戻る」
「足りない分は借りておいて、戻ったら返せばいい」
そう考えたくなる気持ちは、痛いほど分かります。
ですが、原因がはっきりしないときや、天候や取引先の事情のように自分の力では変えられないときは、売上がいつ戻るのかは誰にも分かりません。
戻る前提でお金を使っていくと、戻らなかったときに、手元のお金のほうが先になくなってしまいます。
売上が急に減り、これまでどおりの支払いが続けられなくなりそうなら、資金繰りはもう非常時です。
平常時と同じ感覚で、すべての支払いをこれまでどおり続けようとしないでください。
お金の計画は、「いまの入金がこのまま続いたら」で立てます。
まず確かめるのは、手元のお金があと何か月もつかです。
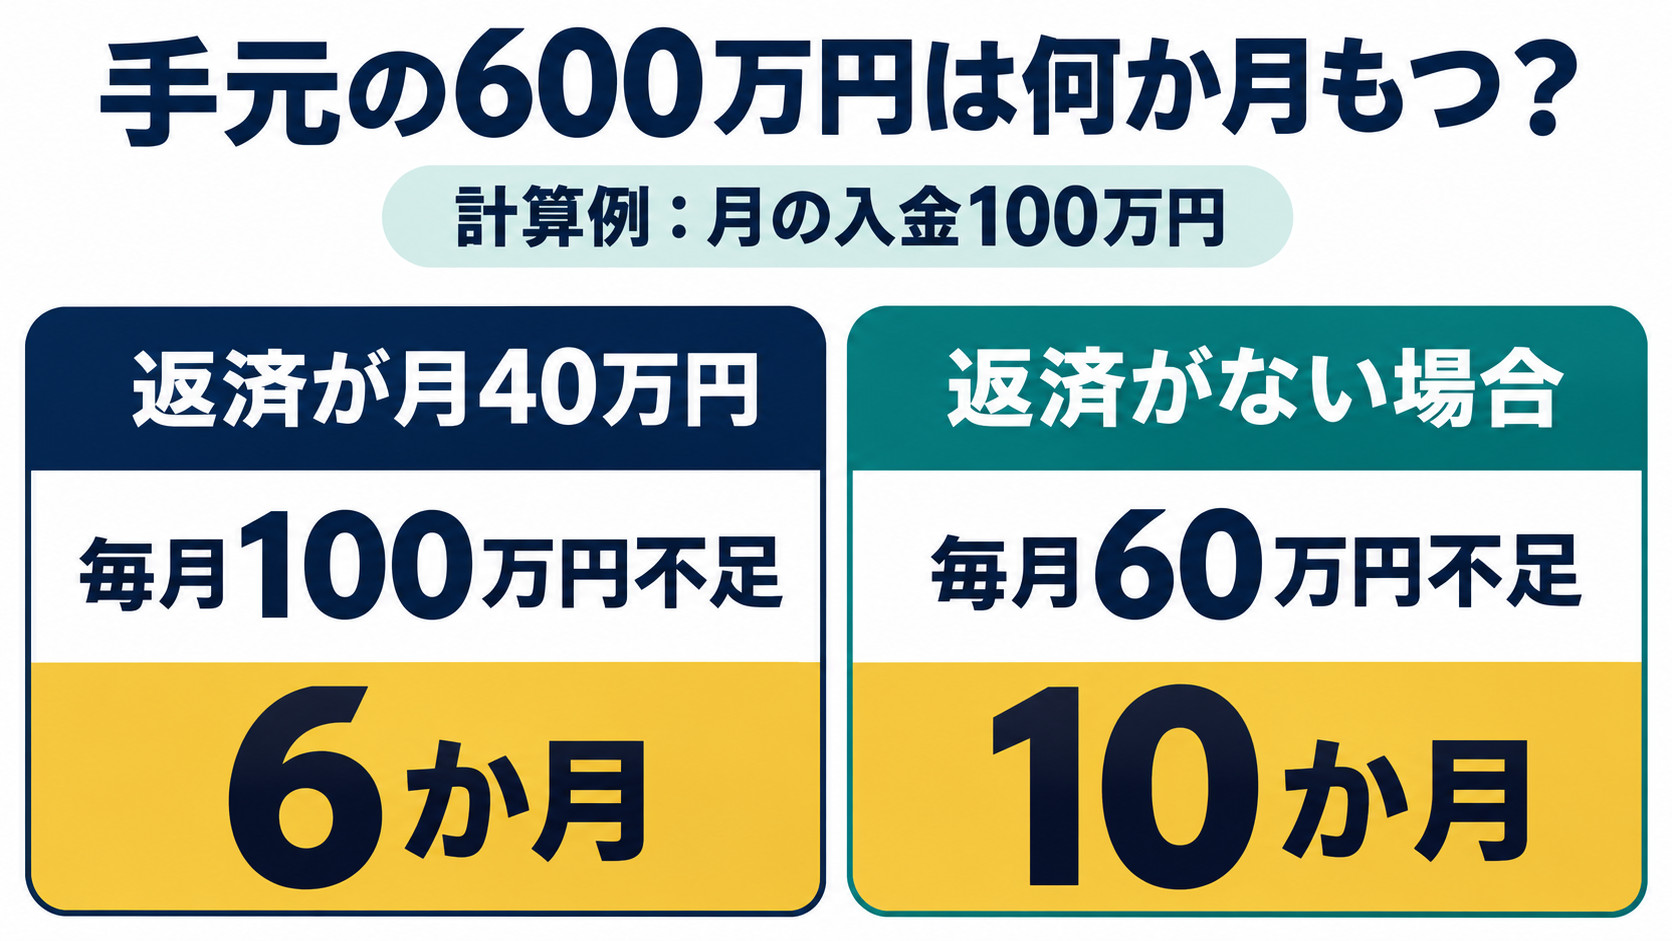
たとえば、預金と現金を合わせて600万円あるとします。
毎月出ていくお金は、銀行への返済が40万円、それ以外の支払いが160万円。
それ以外の支払いには、従業員の給料や仕入れの代金のほかに、社長自身と家族の生活費も入れておきます。
入金が月100万円に減ったままなら、毎月100万円ずつ足りません。
600万円は、6か月でなくなる計算です。
来年のための仕込みや仕入れにいくら回せるのかも、この数字が出てからでなければ決められません。
売上が急減したとき最初に見直すのは銀行への返済
入金が増えないのなら、手元のお金がもつ期間を延ばすには、出ていくお金を減らすしかありません。
では、どの支払いから見直すのか。
たちばなはじめのお金の優先順位は、次の5つです。
- 家族
- 従業員
- お客
- 協力企業
- 銀行
家族、従業員、お客様、協力企業を守るのが先で、銀行への返済は一番最後にする。
これが、たちばなはじめのコンセプトです。
家族の生活費を削り、従業員の給料を遅らせてまで、先に返さなければならない借入金はありません。
払うのが一番最後なのですから、お金が足りないときに最初に見直すのも、銀行への返済です。
先ほどの例で、返済の40万円がなかったとして計算してみましょう。
毎月足りないのは60万円になり、同じ600万円が10か月もちます。
延びた4か月は、これからの商売の形を考えるための時間になります。
もし入金が月160万円あれば、足りないのは返済の40万円だけ。
こういう会社なら、金融機関との交渉方法を見直すことで、商売を続けていける場合があります。
入金が月100万円の例のように、返済を除いてもお金が足りない状態が続くなら、返済の見直しだけでは足りません。
来年のための仕込みや仕入れをどこまでにするかもふくめて、商売の大きさや続け方そのものを考え直す時期です。
「返済を見直したいと言えば、もう貸してもらえなくなる」
そう心配する社長は、少なくありません。
ですが、売上が減っているときに、次も借りられることを当てにした資金繰りを続けるほうが、ずっと危ういのです。
いちばんやってはいけないのは、売上が減った分を借りて、そのお金で返済を続けること。
売上が戻らなければ、返済だけが増えていくからです。
支援の融資は返済が始まる時期まで確かめる
今回の被害では、生産者の一人が、行政の支援の必要を訴えています。
参考になるのが、昨シーズンの被害を受けて、国や広島県が用意した支援策です。
広島県の資料(2026年4月1日時点)を見ると、当面の資金繰りの支援として並んでいるのは、運転資金の貸付や保証などです。
たとえば、養殖業者向けに県が用意した、無利子の貸付。
対象は、昨シーズンの牡蠣の養殖の収入が前の年の同じ時期より10%以上減り、市や町の被害認定を受けた養殖業者です。
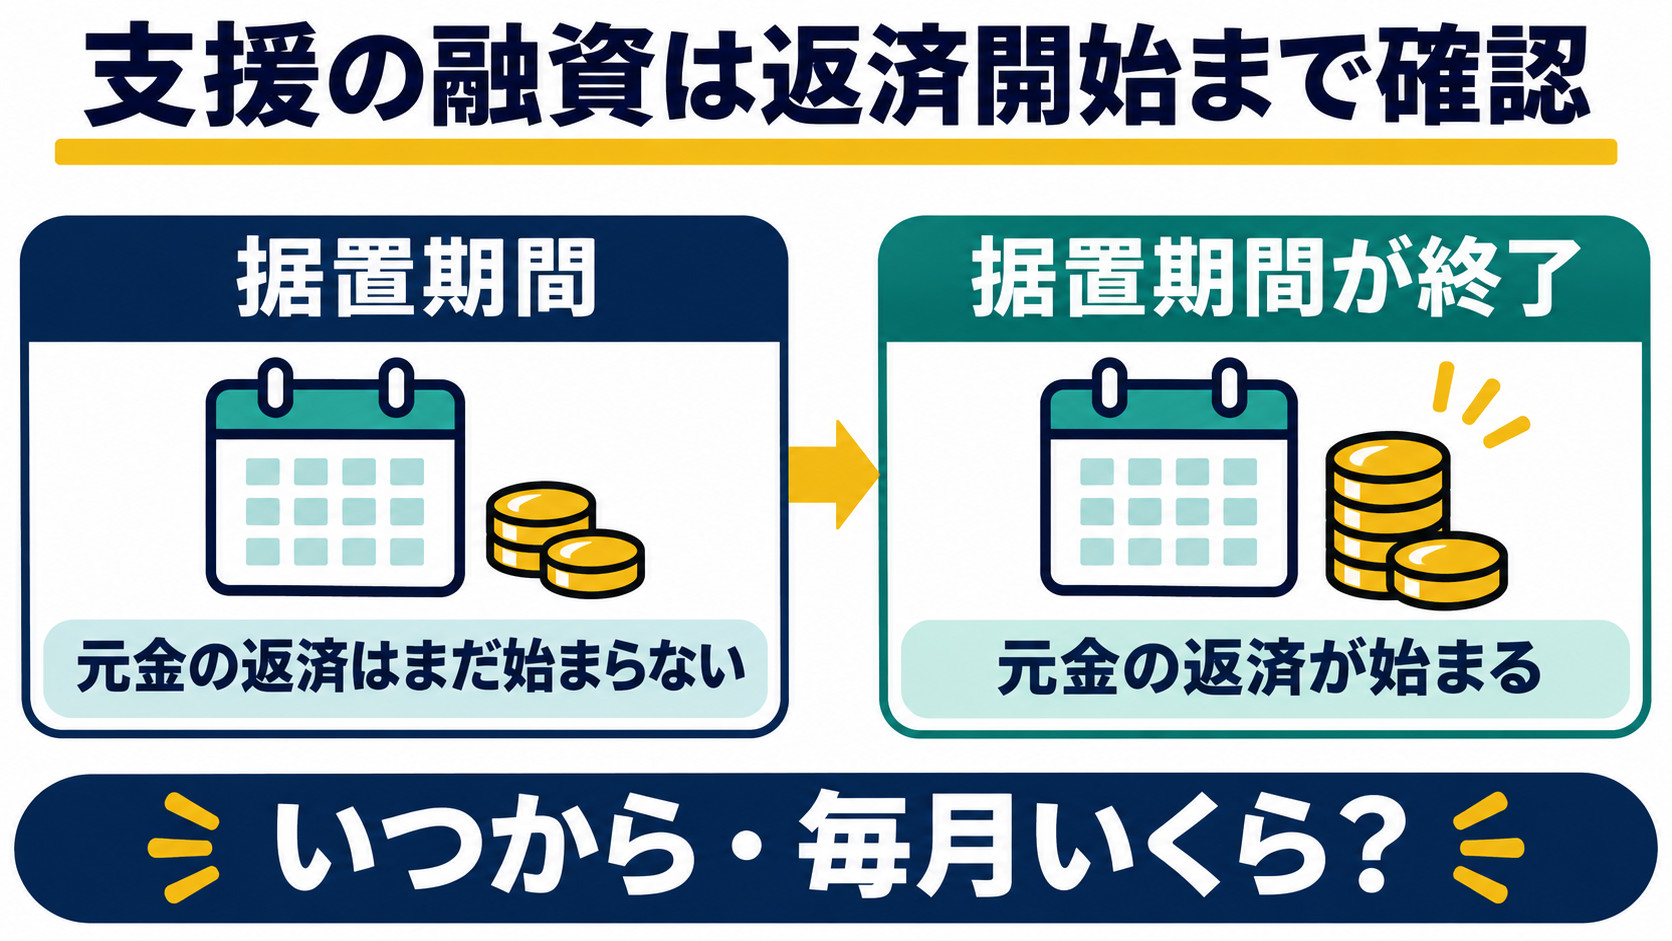
返済の期限は10年以内で、据置期間は2年以内とされています。
据置期間とは、元金の返済が始まるまでの期間のことです。
売上が急に減った生産者にとって、心強い支援です。
ただ、無利子でも、借りたお金は返していくことになります。
据置期間が終わっても売上が戻っていなかったら、どうなるか。
減った入金に、その返済まで重なってきます。
支援の融資を使うときは、返済がいつ始まり、毎月いくらになるのかを、先に確かめてください。
借りれば、手元のお金がもつ月数はいったん延びます。
そのかわり、返済が始まった月から、毎月足りないお金はその分だけ増えます。
そこまでを、「あと何か月もつか」の計算に入れておくのです。
すでに借りている場合も、返済が始まる月と金額を確かめるところは同じです。
借りたお金が、これまでの借入金の返済に消えていくようなら、先に見直すのは返済のほうです。
会社が行き詰まるのは手元のお金がなくなったとき
売上が半分になっても、それだけで会社が行き詰まるわけではありません。
行き詰まるのは、支払うお金がなくなったときです。
たちばなはじめは、会社が危機にあるとき、社長が果たすべき仕事は「カネを繋ぐこと」と「決めること」の2つしかないと書いています。
支援が決まり、お金が手元に届くまでには、手続きの時間がかかります。
そのあいだのお金をつなぎ、どの支払いを先にするかを決められるのは、社長だけ。
私たちのところには、無理な返済を続けて、預金が残りわずかになってから相談に来る社長が少なくありません。
では、お金が残っているうちに手を打てば、どうなるのか。
商売を小さくして続ける道も、別の形で出直す道も、自分で選べます。
遅くなるほど、選べる道は減っていきます。
売上がいつ戻るか分からないときほど、守るのは手元のお金。
売上が急に減ったときの資金繰りと、支払う順番については、次の記事でも取り上げています。
- 令和8年熊本地震で資金繰りに悩んだら…支払いの優先順位を見直しキャッシュを確保する方法
- 資金繰りが厳しいときの支払い優先順位…銀行返済を最後に置く理由とは?
- 政策金利1.25%の影響…資金繰りが苦しくても借りて返済を回してはいけない
非常時のお金の使い方をふくめた資金繰りの考え方は、無料の電子書籍『会社と社長にお金を残す資金繰り改善の教科書』にまとめています(公式LINEを友だち追加するだけで届きます)。
教科書の内容を、たちばなはじめが概論として直接お伝えするセミナーも、定期的に開いています。
どの支払いを先にするか迷っているなら、無料の個別相談で、いまの数字を一緒に確かめることもできます。
あと何か月もつのかが分かれば、そのあいだに何を決めるのかも見えてきます。
資金繰りの課題を抱える
あなたの選択肢を、