運転資金の追加融資を申し込んだら、銀行から「今回は難しいです」と言われた。
もしかするとあなたも、いまそんな状況にいるのかもしれません。
断られた直後に、多くの社長が考えるのは次のようなことです。
「ほかの銀行なら貸してくれるかもしれない」
「売上を増やして、数字を良くしてから申し込み直そう」
その気持ちは本当によくわかります。
ですが、銀行に融資を断られたのは、資金繰りが非常時に入ったという合図です。
非常時に平常時と同じ手を打つと、手元のお金はかえって早く減っていきます。
では、断られたあとに何をしてはいけないのか、そして最初に何を決めればいいのかを見ていきます。
融資を断られたら資金繰りは非常時に入っている
たちばなはじめは、資金繰りの平常時と非常時を、銀行がお金を貸してくれるかどうかで分けています。
銀行がお金を貸してくれるうちは平常時で、貸してくれなくなったら非常時という考え方です。
運転資金の融資を断られたということは、その境目を越えたということ。
断られた理由を担当者に聞いてみるのは、かまいません。
ただ、融資を受けられるかどうかを、借りる側が決めることはできません。
たちばなはじめは、メルマガでこう書いています。
「融資を実行するか?しないのか?の判断は『貸し手側』にしか出来ません。」
いつ、いくら、どんな条件で貸すかは、すべて貸す側が決めることです。
たちばなはじめは、融資は銀行にとっての投資だとも書いています。
投資である以上、貸したお金が利息とともに戻ってくる見込みが立たなければ、銀行はお金を出しません。
断られたのは、銀行から見て、いまの会社に貸しても戻ってくる見込みが立たなかったから。
理由を聞いて数字を直しても、判断を変えるかどうかを決めるのは、やはり貸す側です。
だとすれば、申し込み直すより先にやることがあります。
しばらくは借りられないという前提で、資金繰りを組み直すこと。
融資の代わりに、返済条件の変更(リスケジュール)を勧められることもあります。
たちばなはじめは、銀行がリスケジュールを勧めるのは、これ以上お金を貸すつもりがないという意思表示だと見ています。
融資を断られたときのNG行動4選
融資を断られた直後に、社長が急いでやりがちなことがあります。
どれも、目の前のお金の不足を埋めようとする自然な動きです。
ですが、非常時にやると、手元のお金をさらに減らすことになります。
NG行動は次の4つです。
- ほかの金融機関や金利の高いところで借りて穴を埋める
- 売上を増やして取り返そうとする
- 経費や仕入れをさらに削る
- リスケジュールの勧めにすぐ応じる
ほかの金融機関や金利の高いところで借りて穴を埋める
メインの銀行に断られ、ほかの銀行にも当たってみたものの、どこも同じ答えだった。
私たちのもとには、そんな相談も寄せられます。
銀行で借りられないとなると、次に目が向くのは、ノンバンクのビジネスローンや、社長個人のカードローンです。
ただ、どちらも銀行の事業向けの融資より金利が高くなりやすく、返済の条件も厳しくなりがちです。
しかも、借りる先を変えても、返すお金をどこから生み出すかという問題は同じ。
運転資金を借りようとする社長に向けて、たちばなはじめはこう問いかけています。
「運転資金の資金調達・・・本当に本当に・・・返済原資作れますか??」
返済に回すお金を本業で生み出せないまま借りれば、来月からの返済が増えるだけです。
売掛金を売って入金前にお金を受け取るファクタリングも、同じように目が向きやすい手です。
手数料の分だけ手元に入るお金が減るうえ、来月以降に入るはずのお金を先に使うことになるので、その月が来れば、また足りなくなります。
売上を増やして取り返そうとする
「売上さえ戻れば、何とかなる」と考える社長も少なくありません。
たちばなはじめは、資金のピンチに売上で挽回しようとする考え方に、次のように疑問を投げかけています。
「『これまで以上に仕事を頑張って実績を増やし、収入を増やす』という方針や手段が、本当に有効な策だろうか??」
売上を増やそうとすれば、広告や販促、人手、仕入れと、先にお金が出ていきます。
お金が入ってくるのは、そのあとです。
手元のお金が足りないときに先に払う手を打てば、苦しい資金繰りをさらに苦しくしてしまいます。
経費や仕入れをさらに削る
次に手をつけがちなのが、経費や仕入れのさらなる見直しです。
とはいえ、資金繰りが苦しくなるまでに、削れるところはすでに削ってきた会社がほとんどでしょう。
そこからさらに削れば、しわ寄せは社長自身や家族、従業員に向かいます。
人手や材料が足りなくなれば、お客への対応が遅れ、仕事が回らなくなって、入ってくるお金まで減ることがあります。
しかも、削って浮くお金は限られていて、会社を立て直すほどの額にはなりません。
リスケジュールの勧めにすぐ応じる
銀行から返済条件の変更を勧められると、毎月の返済が軽くなるので、ほっとするかもしれません。
ですが、リスケジュールに入っても、軽くなるのは毎月の返済額だけです。
本業で返済に回すお金を生み出せていない会社が、少しずつでも返済を続ければ、手元のお金は減り続けます。
リスケジュールで時間をかせいだあと、元の返済に戻して利益を出し、立ち直った会社は、たちばなはじめが見てきたかぎり、ほとんどありません。
信じられないと感じたら、お付き合いのある銀行員や税理士に、こう聞いてみてください。
「リスケから元の返済に戻して、利益を出して続いている会社は、どのくらいありますか?」
銀行に勧められたその場で返事をする前に、リスケジュールに入ったあと手元のお金がどう減っていくのかを、確かめておきましょう。
最初に決めるのは支払いの優先順位
では、融資を断られたあと、最初に何を決めればいいのか。
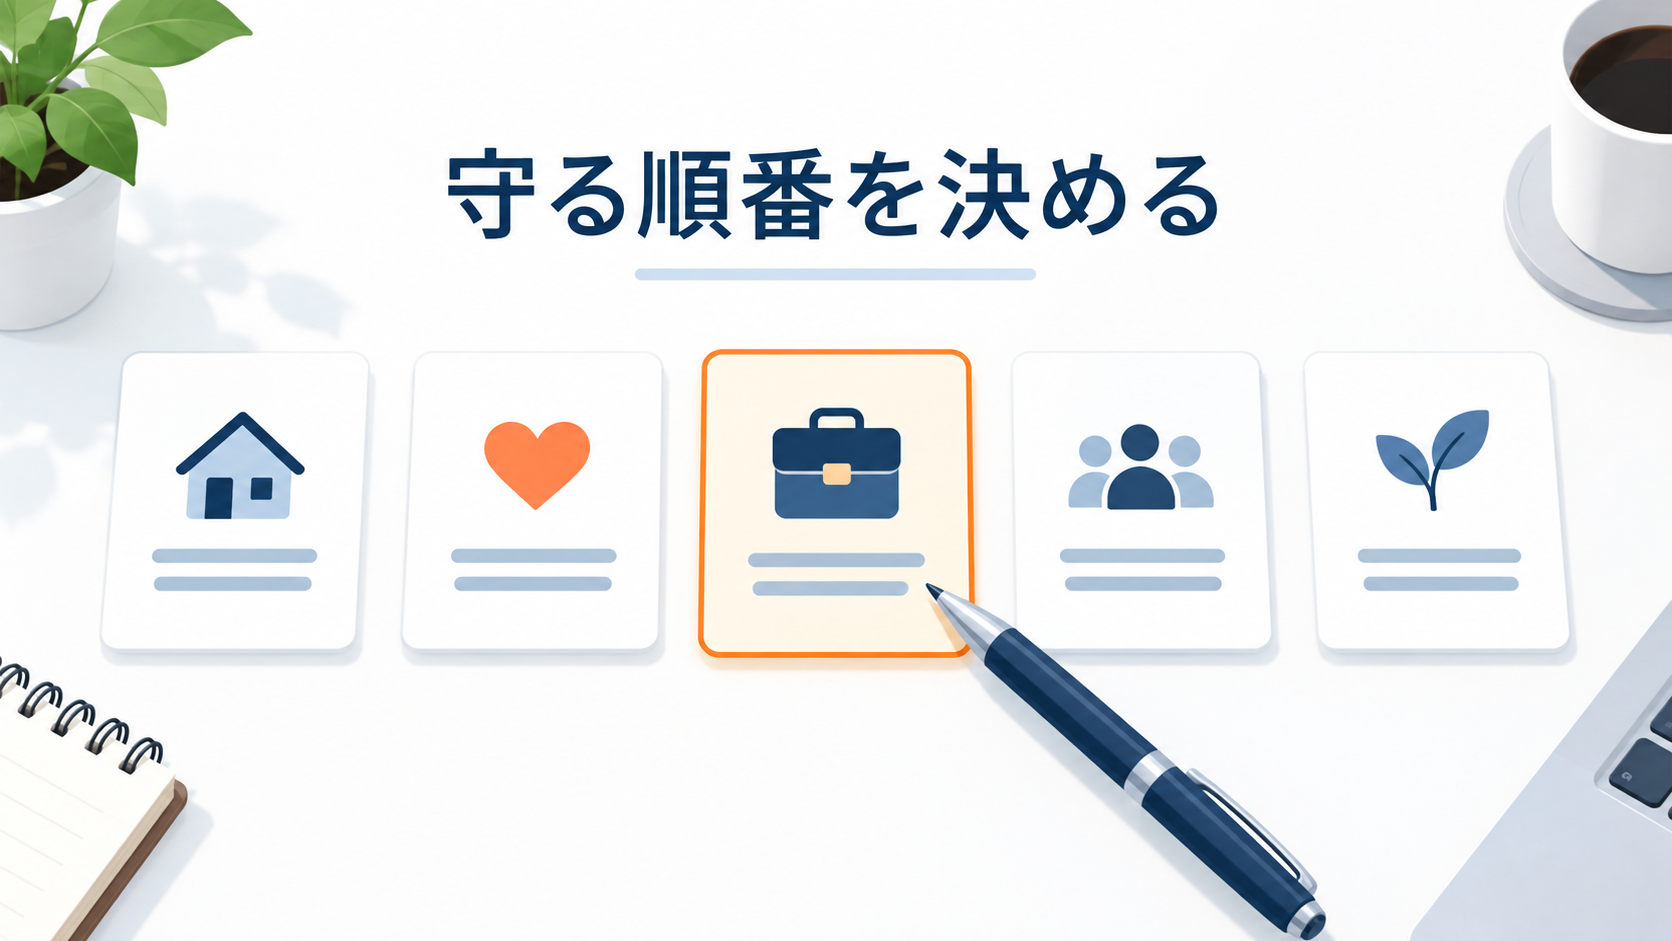
それは、限られたお金を誰のために使うかという順番です。
たちばなはじめが伝えているお金の優先順位は、次のとおりです。
カッコの中は、それぞれにあたる支払いです。
- 家族(社長と家族の暮らしに要るお金)
- 従業員(給料)
- お客(注文を受けた商品やサービスを届けるためのお金)
- 協力企業(仕入れ先や外注先への支払い)
- 銀行(借入の返済)
家族・従業員・お客・協力企業を守るのが先で、銀行への返済は一番最後にする、というのがたちばなはじめの考え方です。
口では「家族が一番」と言いながら、資金が苦しくなると、無理をしてでも銀行への返済を続けてしまう社長は少なくありません。
それでは、お金の使い方の上では、銀行を一番に置いていることになります。
守りたいものの順番と、お金を出す順番をそろえる。
融資を断られたいまが、その順番を決め直すときです。
借りられない前提で資金繰りを組み直す3つのステップ
順番が決まったら、借りられない前提で、この先の資金繰りを組み直します。
やることは次の3つです。
- 断られた融資で何を払うつもりだったかを書き出す
- その支払いが来る月ごとに、通帳にいくら残るかを出す
- 足りなくなる月に、どの支払いから守るかを優先順位に沿って決める
1つ目では、仕入れや外注費、給料、借入の返済など、借りるつもりだったお金の使い道を具体的に書き出します。
使い道に借入の返済が入っていたら、借りて返す形になっていたということです。
本業だけでは、返済に回すお金を生み出せていないということでもあります。
2つ目では、新しい借入や、社長や家族が入れるお金は当てにせず、入ってくるお金と出ていくお金だけで数字を出してください。
3つ目では、足りない月のお金を、この順番の上から当てていきます。
たちばなはじめの考え方に沿えば、借入の返済は一番最後になります。
ここまでやると、いつ、いくら足りなくなり、どの支払いが残るのかが見えてきます。
そこまで分かれば、銀行への返済をどう扱うかも含めて、いつまでに何を決めればいいかがはっきりします。
資金繰りは我慢してはいけない
融資を断られると、無理をしてでも、これまでどおりの返済を続けたまま乗り切ろうとしがちです。
ほかで借りる、売上を増やす、経費を削る、勧められるままリスケジュールに入る。
どれも非常時には、手元のお金を減らしながら耐える我慢になってしまいます。
しかも、結論を先に延ばしているあいだも、毎月の支払いと返済は待ってくれません。
すぐに結論を出せないという社長に、たちばなはじめはこう答えています。
「結論をすぐに出さなくてもいい。私は何も困らない。ただ、結論を出さずにいれば、その間にどんどん資金が流出する。」
資金繰りは、我慢してはいけません。
お金が残っているうちに決めれば、選べる道はそれだけ多く残ります。
借りて返す資金繰りの危うさと、資金繰りが非常時かどうかの見分け方は、次の記事でもくわしく取り上げています。
会社と社長にお金を残す考え方は、たちばなはじめの無料の電子書籍『会社と社長にお金を残す資金繰り改善の教科書』にまとめています(公式LINEを友だち追加するだけで届きます)。
教科書の内容を概論としてお伝えするセミナーも、定期的に開催しています。
無料の個別相談では、通帳と支払いの予定を見ながら、すでに遅れている支払いも含めて、足りなくなる月と守る順番を一緒に確かめます。
貸すかどうかは銀行が決めることですが、残っているお金をどの順番で使うかは、社長が決められます。
その順番を決めるところから、お手伝いさせてください。
資金繰りの課題を抱える
あなたの選択肢を、