YouTubeチャンネル「社長の資金繰り相談室」の第22回のテーマは、銀行やサービサー(債権回収会社)との交渉です。
「金融機関との交渉がうまくいかない」というご相談が多いため、事務局の谷本が聞き手となり、たちばなはじめに聞きました。
あなたも、返済が苦しくなって銀行の担当者に会うとき、頭を下げてお願いするだけで、交渉した気になっていませんか?
交渉ごとの基本は「思ったことを全部口に出しちゃダメ」だと、たちばなは話しています。
お時間のないときは、このまま記事だけでもお読みいただけます。
お願いするだけでは交渉にならない
個別面談では、「これからバンクミーティングで交渉してきます」と話す社長もいます。
そんなとき、たちばなは決まって「あなた、交渉していないんじゃないの。お願いしているだけなんじゃないの」と返しています。
自分の言い分を伝えて相手の反応を待ち、断られたら肩を落としてしまいます。
これは交渉ではなく、お願いだというのです。
たちばなは相談者に、自分が貸す側ならどちらに貸したいかをよく尋ねます。
「とにかく貸してくれ」と繰り返す人か、「ほかの信用金庫でこういう条件が出たのですが、お宅ならどう考えますか」と聞いてくる人か。
ほとんどの人が、口をそろえて後者を選びます。
貸してほしいという気持ちが前に出ていないほうが、相手は貸したくなるのです。
反対に「貸してくれ」と言えば言うほど、相手は「なぜそんなに急いでいるのか」「この会社は大丈夫なのか」と身構えてしまいます。
思っていることを全部は口に出さず、ときには引いてみる。
弱い立場の者が強い相手に向き合うときほど、こうした駆け引きが効くと、たちばなは経験から語っています。
利害が一致する相手とぶつかる相手では言うことを変える
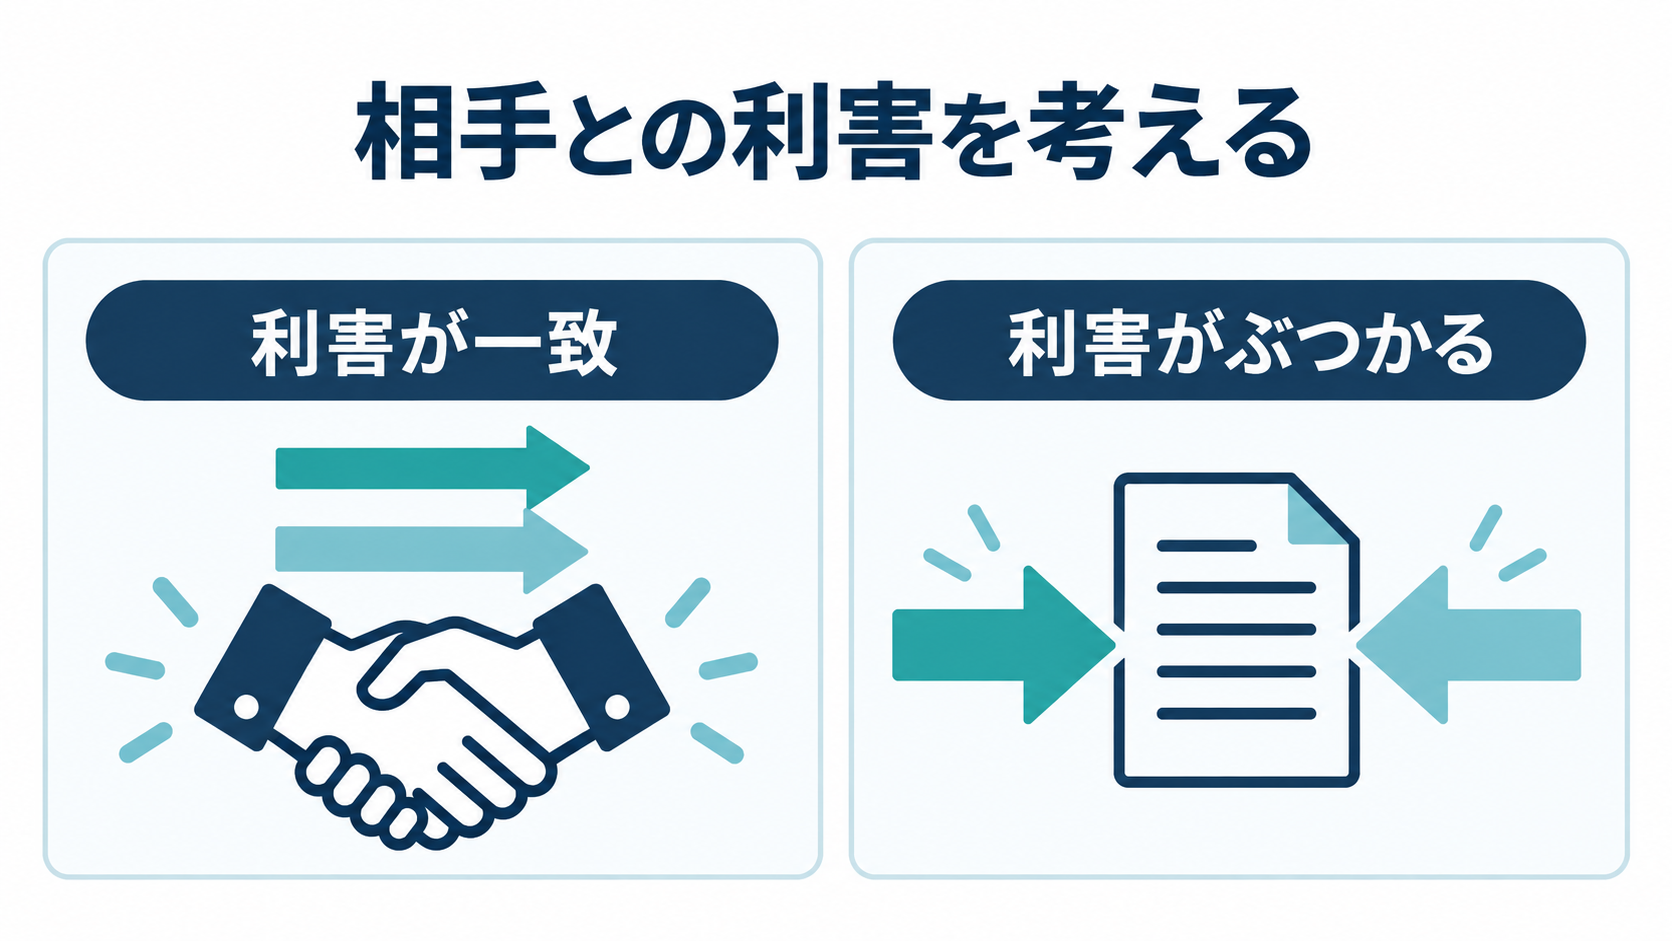
たちばなが交渉の土台として伝えているのは、相手と自分の利害が一致しているか、ぶつかっているかで言うことを変える、という考え方です。
動画では、ピッチャーとバッターにたとえています。
試合で向き合うエースピッチャーと4番バッターは、打たれたくない側と打ちたい側。
利害がぶつかるので、お互いに相手の狙いを読み、相手が嫌がることを考えます。
同じ学校のバッティングピッチャーなら、チームの勝利という目的が同じなので、ど真ん中に投げて相手が喜ぶことを考えます。
金融機関と会社の関係も同じです。
融資を受けるときは、貸して利息を得たい金融機関と、借りて事業を進めたい会社とで、利害が一致しています。
この時期なら、支店長との食事や、金融機関が主催するゴルフコンペへの参加も正しい付き合い方。
ところが、返済条件の見直しも含めて融資を断られたとたん、回収したい金融機関と、回収されたくない会社とで、利害はぶつかります。
そうなれば、考えるべきは相手が喜ぶことではなく、相手が嫌がること。
たちばな自身も、利害がぶつかってからは、金融機関が結果的に嫌がることをしてきたと話しています。
それなのに多くの社長は、利害がぶつかる相手にも、思っていることを何でも話してしまいます。
自分の情報や考えをすぐには口にしないことこそ、非常時の交渉の基本だというのです。
実は金融機関も、業績のいい会社には自分から出向くのに、業績が下がると「うちに来てください」と呼ぶようになります。
交渉は自分の陣地でするという、セオリーどおりの動きです。
相手がセオリーどおりに動くのだから、こちらも平常時と非常時とで、言うこと、やること、出す情報を変える。
それだけで、50万円、100万円という単位でコストが変わってくるといいます。
返済が滞ったあとに訪ねてきた銀行とサービサーの担当者
動画では、借入金を返せなくなった直後のやり取りも、そのままの言葉で紹介されています。
返済の引き落としができなかった日の夕方、当時取引していた銀行の融資担当者が訪ねてきました。
こういうとき、多くの人は居留守を使います。
でも、たちばなは「そろそろお見えになる頃だと思っていました。どうぞ上がってください」と、担当者を応接室に通しました。
「返済の引き落としができませんでした」と切り出されて、「お金がないのよ」。
「返してくださいよ」には「返すから貸してよ」、「貸せないですよ」には「じゃあ、今日は返せないよ」と答えています。
「信用がなくなりますよ」と言われれば、「信用してるんだったら貸してくれよ」。
「不動産を差し押さえますよ」と言われても、その商売をやめるつもりだったので「差し押さえていい」と返しました。
担保が足りないと言われると、担保の価値の範囲で貸すのが基本のはずで、目減りしたのはあなた方の見込み違いではないか、と問い返しています。
担当者はこれには答えず、「我々は訴えます」。
訴えるのも請求するのもあなた方の権利で、払えるか払えないかを決めるのは自分の権利だと伝え、「訴えていいよ」と答えたのです。
その担当者は、それっきり来なくなりました。
たちばなにしてみれば、担保の不動産は明け渡し、足りない分には、保証料を払って付けた信用保証協会の保証がある。
契約どおりに進めているのだから、それでも残る分を請求するのは構わない、という考えでした。
その後、銀行の債権の一部はサービサーに移りました。
サービサーの担当者が来たときも、「名札なんて、いくらでも偽造できる」と身分証の提示を求めています。
身分証を出してもらえないうちは、「現時点では、あなたを正当な債権者とは認めていません」と伝えています。
「来ないで」と言うほど相手はやって来る
毎月決まって届いていた督促状が、3〜4か月ほど届かなくなったときのことです。
たちばなは自分から電話をかけ、「督促状が来ないと忘れてしまいますから、ちゃんと送ってきてください」と伝えました。
それでも、督促状が届くことはありませんでした。
「来ないでくれ、来ないでくれと言うと送ってくる。おいでおいでと言うと来ない」。
これも、利害が相反しているからこそ起きることです。
こちらが「すみません」「申し訳ありません」と小さくなっているほど、相手はどんどん押してきます。
たちばなは、回収する側ならビクビクしている人と毅然と対応する人のどちらから回収しやすいか、と谷本に問いかけています。
谷本の答えは、ビクビクしている人。
初回の無料面談でも、「こういう人が来て困っているんです。居留守を使って、電気も消して…」という相談があります。
そんなとき、たちばなは「あなたがそういう姿勢だから、相手は来るんだよ」と返しています。
連帯保証人ではない、たちばなの奥さまが、訪ねてきた別の債権者に応対したときの話もあります。
奥さまが伝えたのは、多額のお金を貸したこと自体が「あなたたちの見込み違いですよ」ということ。
その債権者も、それっきり来なくなったそうです。
言っていることが間違っていないから、つけ入る隙がなかったのだろうと、たちばなは話しています。
銀行の言いなりになっている社長がほとんどではないか、という谷本の言葉に、たちばなは「首根っこをつかまれちゃってる」と答えました。
あなたが向き合うべきなのは、お金を払ってくれるお客さん、環境を整えてくれる取引先、手伝ってくれる従業員、そして一緒に生きている家族のはずです。
それなのに、お金を貸してもくれない金融機関の顔色をうかがい、いざ返せなくなると居留守を使ったり、布団をかぶったりしてしまう。
その振る舞いを、従業員や家族は見ているのです。
その場で答えを出さず必ず持ち帰る
交渉でもうひとつ大切なのが、その場で答えを出さないことです。
相手に何か言われると、その場で結論を出したり、すぐに応じようとしたりする社長は少なくありません。
でも、その場で返すのが一番ダメだと、たちばなは言い切っています。
必ず持ち帰り、自分の利害を考えて、いくつか案を用意してから返す。
たちばなのクライアントも、金融機関に自分の考えを伝えたら、相手の反応にかかわらず持ち帰ってくるそうです。
焦っていると、どうしてもすぐに答えを欲しくなります。
でも、相手をせかせばせかすほど、相手は動かなくなる。
じっと待ち、相手が「何も言ってこないな」と思い始めた頃に情報を出すと、結果が変わることはよくあるといいます。
手持ちのカードを最初に全部切らない
反対に、手持ちのカードを最初に全部切ってしまった方もいます。
私たちのセミナーで聞いた話を、そのまま金融機関にぶつけてしまったのです。
その方が相談に来たのは、差し押さえを受け、口座も凍結されたあとでした。
交渉ではカードを切るタイミングを考えなければいけないのに、最初から全部を見せてしまった。
「そんなことは教わっていない」と言うその方に、たちばなは、セミナーは交渉の核心まで教える場ではないと返しています。
せめて初回の無料面談に来てくれればよかった、とも伝えたそうです。
悩みは、100人いれば100通り。
だからこそ、交渉には準備が欠かせません。
海外旅行に行くのに、パスポートや行き先、何泊するのかも決めずに、いきなり空港へ向かう人はいないはずです。
YouTubeで話せるのは、ほんの枝葉の情報。
それで全部わかった気になって交渉に出向くのは、手ぶらで空港に行くようなものだといいます。
銀行に頭を下げに行くなら、何を伝え、何を伝えずにおくのかを先に決めておく。
その他、資金繰り改善や事業再生に関する情報はチャンネル「社長の資金繰り相談室」でご覧いただけます。
銀行やサービサーとの向き合い方に悩んでいる方のご相談も受け付けています。
銀行の担当者と会う日が決まったら、まずは一度ご相談くださいね。
資金繰りの課題を抱える
あなたの選択肢を、