2026年9月30日。
この日を、紙の約束手形・小切手の「最終振出期限」に設定している銀行が、メガバンクをはじめ全国にたくさんあります。
あなたの会社は、手形を「受け取る側」でしょうか。
それとも「振り出す側」でしょうか。
受け取る側にとっては、入金が早くなるありがたい話です。
ですが、仕入先や外注先への支払いを手形で先延ばしにしてきた会社にとっては、話がまったく変わってきます。
いままで120日後、150日後でよかった支払いが、現金で、しかも短い期日で出ていくようになるからです。
では、手形払いをやめると、会社の運転資金はいくら増えるのか。
まずは、何がいつ変わるのかから確認していきましょう。
約束手形の廃止で何がいつ変わるのか?
全国銀行協会が公表している一覧を見ると、主な銀行の最終振出期限はそろって2026年9月30日です。
電子交換所に参加している金融機関の手形・小切手の最終振出期限を掲載しています。最終振出期限を超過して振り出された手形・小切手は、原則として、当座勘定からの支払ができなくなります。
— 全国銀行協会「金融機関における手形・小切手の最終振出期限一覧」(2026年7月31日時点)より
信用金庫などでは11月末や12月末、来年3月末としているところもあり、期限は金融機関ごとに違います。
手形を振り出している会社は、取引銀行の期限を必ず確認しておいてください。
そして、手形の交換そのものが終わるのが2026年度末です。
2026年度末までに電子交換所における手形・小切手の交換枚数をゼロとし、2027年度初から電子交換所における手形・小切手の交換を廃止する
— 金融庁「手形・小切手機能の全面的な電子化について」より
さらに、法律の面でも先回りが進んでいます。
2026年1月に施行された中小受託取引適正化法(いわゆる取適法)では、中小の受注先への代金について、手形払いそのものが禁止されました。
支払手段として、手形払いを禁止。電子記録債権やファクタリングについても、支払期日までに代金に相当する金銭を得ることが困難であるものについては禁止
— 中小企業庁「【2026年1月1日施行】受注者を守る法!手形払い禁止など「取適法」がもたらす変化」より
つまり、銀行の仕組みからも、法律からも、「支払いを手形で先延ばしにする」という商習慣そのものが終わりに向かっているということです。
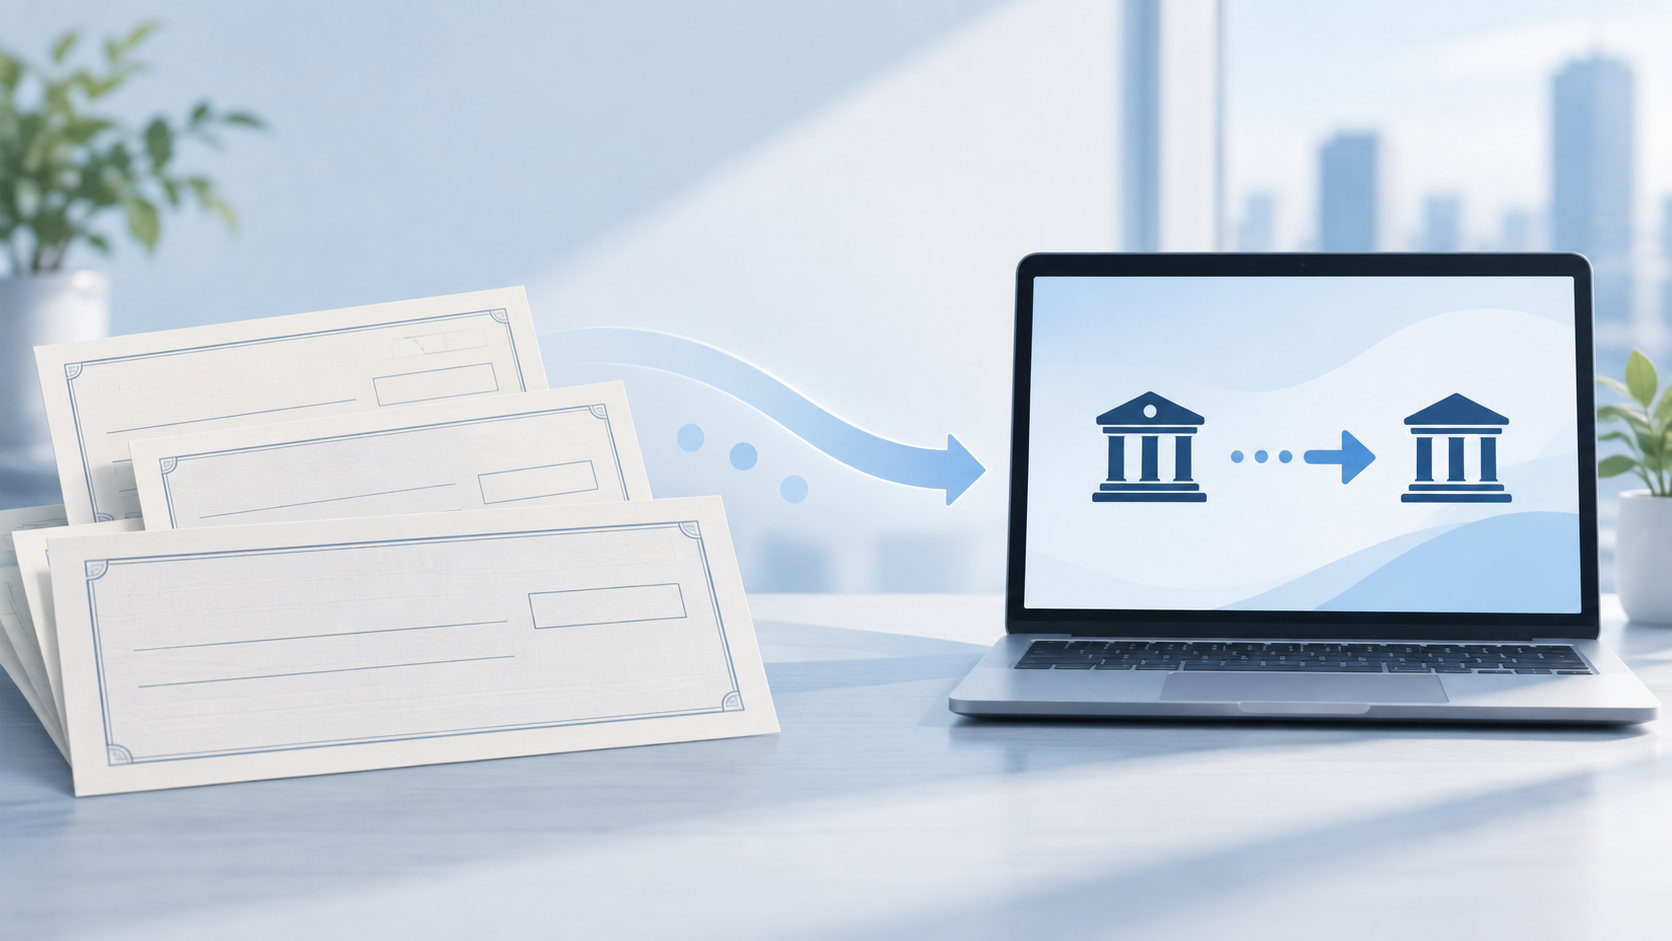
手形を受け取る側にとっては守りになる
たちばなはじめは以前から、「手形取引は昭和の仕組み」と言ってきました。
受け取った手形は、現金ではありません。
取引先が「何か月か後に払います」と約束した紙にすぎず、その取引先が破綻すれば、ただの紙切れ。
たちばなはじめ自身、燃料油の卸・小売を営んでいた時期に、大手取引先の経営破綻で6,500万円の手形が焦げ付き、回収不能になった経験があります。
手形を受け取る側の怖さは、この一点です。
売上を立てて、商品も納めて、それでも現金は何か月も入ってこない。
その間の仕入や給料は、自分の会社が立て替えています。
手形がなくなり、振込や電子記録債権で早く入ってくるようになれば、この立て替えの期間が短くなります。
受け取る側にとっては、間違いなく守りになる変化です。
手形を振り出してきた会社の運転資金はいくら増えるのか?
問題は、その裏側です。
誰かの入金が早くなるということは、誰かの支払いが早くなるということです。
仕入先や外注先に手形で払ってきた会社は、これまで手形のサイトの分だけ、相手にお金を立て替えてもらっていたことになります。
たとえば、こんな会社を考えてみます。
- 仕入と外注の支払いが月に500万円
- これまではサイト120日の手形で支払い
- 今後は60日以内に現金で支払い
あくまで仮の数字ですが、支払いまでの期間が120日から60日に縮まると、差の60日分、つまり2か月分の支払いが前倒しになります。
月500万円なら、1,000万円。
この1,000万円分の現金を、切り替えのタイミングで会社が用意しなければならなくなります。
この1,000万円は、一度用意すれば戻ってくるお金ではありません。
支払いサイクルが短いままである限り、手元に置いておかなければならない現金が、1,000万円分増えたままになるからです。
これが、手形払いをやめると運転資金が増える、ということの中身です。
そして、もうひとつ。
資金繰りが苦しいときに、手形の期日を延ばしてもらって急場をしのぐ、という逃げ道も、あわせてなくなります。
足りない分を借入で埋めると資金繰りはどんどん苦しくなる
「では、増える運転資金の分を銀行から借りればいい」
こう考える社長は多いでしょう。
が、ちょっと待ってください。
手形で先延ばしにしていた支払いを、今度は借入で先延ばしにするだけなら、相手が仕入先から銀行に変わっただけです。
しかも、借入には利息がつき、毎月の返済が固定費のように乗ってきます。
売上が伸びていない会社が、支払いサイクルの短縮分を借入で埋めると、返済が増えた分だけ、翌月からの資金繰りはむしろ苦しくなります。
たちばなはじめが繰り返し伝えているのは、「借りれば借りるほど苦しくなる」という現実です。
借りる前に、まず確かめてほしいことがあります。
いまの売上と利益で、短くなった支払いサイクルを回していけるでしょうか?
回せているなら、増える分は切り替え時に一度用意するだけで済み、仮に借りたとしても利益から返していけます。
逆に、手形がなくなって初めて、「実は利益から支払いがまかなえていなかった」と気づく会社は少なくないでしょう。
その場合、足りないのは運転資金ではなく、利益です。
借入で穴を埋めるのではなく、売上のわりに利益が残らない原因のほうに、先に手をつけなければなりません。
支払いが詰まりそうなときは順番を決めておく
それでも、切り替えの時期にどうしても現金が足りなくなる会社はあるでしょう。
そのときに大切なのは、何を先に払い、何を後にするかという順番です。
たちばなはじめの考え方では、家族と従業員、お客様、そして仕入先や外注先といった協力企業を守るのが先。
銀行への返済は一番最後です。
仕入先への支払いが遅れれば、信用を失い、仕入が止まり、事業そのものが止まります。
一方で、銀行への返済は、条件を変える余地のある「交渉ごと」です。
手形の廃止で仕入先への支払いが前倒しになるなら、しわ寄せを仕入先に向けるのではなく、金融機関との交渉方法を見直す。
これが順番です。
ただし、返済が遅れ始めてから動くのでは、交渉できる幅は狭くなってしまいます。
手形の切り替えが見えているいまのうちに、資金繰り表で何か月先に現金がいくら足りなくなるのかを数字で出し、早めに動いてください。
手形がなくなっても現金の流れから目をそらしてはならない
約束手形の廃止は、支払いを先延ばしにできた時代の終わりです。
受け取る側にとっては入金が早くなる一方で、振り出す側の会社では、手元に必要な現金がその分だけ増えます。
「うちは手形をもらう側だから関係ない」と思っている社長も、手形を振り出してきた得意先の資金繰りが苦しくなれば、支払い条件の見直しや値下げの要請、最悪の場合は取引先の破綻という形で、自社に返ってきかねません。
増える運転資金を借入で埋める前に、利益で支払いを回せているかを数字で確かめ、足りなければ支払いの順番を決めておくことです。
手形が紙から電子に変わっても、現金の流れから目をそらしてはならない。
これが、たちばなはじめが日々の発信で繰り返しお伝えしているメッセージです。
数字で確かめる手順は、無料の電子書籍『会社と社長にお金を残す資金繰り改善の教科書』にまとめています(公式LINEを友だち追加するだけで届きます)。
会社と社長にお金を残す基本的な考え方は、たちばなはじめが直接お伝えするセミナーでも定期的にお話ししています。
手形の切り替えで支払いが詰まりそうだと感じているなら、無料の個別相談で現状を一緒に整理することもできます。
もし少しでも心当たりがあれば、まずは一度ご相談くださいね。
資金繰りの課題を抱える
あなたの選択肢を、